Livret A 2026 : 1,7 % au 1er août, LEP à 2,5 %
Sommaire
Livret A 2026 : 1,7 % au 1er août, LEP à 2,5 %
J’ai mis 8 000 € sur un Livret A pendant deux ans alors que j’étais éligible au LEP. J’ai calculé le manque à gagner après coup. Pas glorieux. Le Livret A 2026 a bougé le 1er août. Le LEP, lui, n’a pas reculé.
Données : septembre 2026. Cet article n’est pas un conseil financier personnalisé. C’est un décryptage chiffré, sourcé, pour un profil type. Ton éligibilité LEP dépend de ton revenu fiscal de référence, pas d’un slogan de banque.
Le Livret A 2026 passe à 1,7 % (contre 1,5 % du 1er février au 31 juillet). Le LEP reste à 2,5 %, alors que la formule réglementaire donnait 2,2 %. Bercy a sorti la gomme. 0,3 point. On a vu des campagnes électorales pour moins.
Ce qui change au 1er août 2026
La fiche Livret A et LEP : quelle évolution des taux, mise à jour le 31 juillet 2026, et le communiqué de Bercy du 15 juillet 2026 disent la même chose, « sur proposition du Gouverneur de la Banque de France ».
Taux valables du 1er août 2026 au 31 janvier 2027. Prochaine révision six mois plus tard.
| Produit | Taux 1er fév. → 31 juil. 2026 | Taux dès le 1er août 2026 | Plafond de versement (personne physique) |
|---|---|---|---|
| Livret A | 1,5 % | 1,7 % | 22 950 € |
| LDDS | 1,5 % | 1,7 % | 12 000 € |
| LEP | 2,5 % | 2,5 % (formule : 2,2 %) | 10 000 € |
| CEL | — | 1,25 % | règles CEL |
| Livret jeune | ≥ Livret A | au moins 1,7 % | 1 600 € |
Textes : arrêté du 28 juillet 2026 (Livret A, LDDS, CEL, livret jeune) et arrêté du 29 juillet 2026 (LEP). La fiche Livret A, vérifiée le 1er août 2026, affiche déjà 1,7 %.
Aucune démarche. Le taux s’applique tout seul. Pas de mail, pas de CERFA.
📊 Chiffres : +0,2 point sur le Livret A. Sur 10 000 €, 20 € de plus sur une année pleine à 1,7 % plutôt qu’à 1,5 %. Un kebab. Pas un week-end.
Livret A 2026 : le taux passe à 1,7 %
Février 2026 l’avait calé à 1,5 %. Août remonte d’un cran. Les trompettes de Bercy ont quand même sonné.
Le ministre parle d’un taux « toujours supérieur à l’inflation ». La formule mélange deux ingrédients : moyenne des taux interbancaires zone euro, et indice des prix hors tabac sur 12 mois. La Banque de France calcule. Le ministre décide. Il peut déroger. Il l’a fait sur le LEP. Sur le Livret A, il a suivi.
Fiche F2365, inchangé : fonds disponibles, garantie de l’État, intérêts exonérés d’impôt et de prélèvements sociaux (BOFIP BOI-RPPM-RCM-10-10-50), un seul livret par personne, plafond 22 950 €, versement mini 10 € (1,50 € à La Banque Postale), opérations gratuites.
Ta banque, elle, te facture souvent 30€/an pour le privilège de lui prêter ton argent sur le compte courant. Le Livret A reste gratuit. Même Bercy a des limites.
Transfert vers une autre banque : plus possible depuis 2012. Tu clôtures, tu ouvres ailleurs, tu perds éventuellement une quinzaine.
Concrètement : matelas déjà sur Livret A ? Rien à signer. +20 € sur 10 000 € en année pleine à 1,7 % vs 1,5 %. Si tu vises le LEP, lis la suite avant de verser.
LEP à 2,5 % : la formule voulait 2,2 %
La fiche Livret d’épargne populaire (LEP), vérifiée le 1er août 2026, affiche 2,50 %. Service-public le dit noir sur blanc : selon la formule, le taux « aurait dû être abaissé à 2,2 % ». Il a bénéficié d’un « coup de pouce », suivant la préconisation du gouverneur.
Le gouverneur note plus de 12 millions de LEP, contre 7 millions en 2020. L’État a élargi le filet. Les banques ont (un peu) cessé de faire semblant de ne pas le proposer. Trop de gens éligibles n’en ont toujours pas.
On est loin des 6,1 % de 2023, ou même des 2,7 % d’août 2025. 2,5 % reste 0,8 point au-dessus du Livret A. Sur 10 000 €, ça se voit.
Le LEP se cumule avec Livret A et LDDS. Un seul par personne. Couple marié ou pacsé à imposition commune : deux LEP. Pas de LEP pour l’enfant rattaché, l’étudiant ou l’apprenti encore à charge.
Versement initial mini : 30 €, ensuite 10 €. Retraits gratuits. Solde jamais débiteur. Transfert vers une autre banque possible : la banque attend la fin du mois pour arrêter les intérêts.
💡 Astuce pro : avant d’ouvrir, la banque doit vérifier que tu n’as pas déjà un LEP. Elle interroge le fisc ou te demande l’avis d’imposition. Prépare l’avis 2026 (RFR 2025) ou l’avis 2025 (RFR 2024). Ça évite le ballet « on vous rappelle ».
Plafonds : 10 000 € côté LEP, 22 950 € côté Livret A
Le plafond vise les versements. Pas les intérêts. Même logique que le PEA, en plus petit.
LEP : 10 000 € de dépôts. Les intérêts peuvent pousser le solde au-delà. Exemple service-public : 9 850 € versés + 180 € d’intérêts = 10 030 €. Plus aucun versement possible, même s’il « reste » 150 € sous le plafond théorique.
Livret A : 22 950 € pour une personne physique.
LDDS : 12 000 €, taux calé sur le Livret A, donc 1,7 %. CEL : 1,25 %. Livret jeune : au moins 1,7 %, plafond 1 600 €.
Les intérêts s’ajoutent au capital le 31 décembre, même au-delà du plafond.
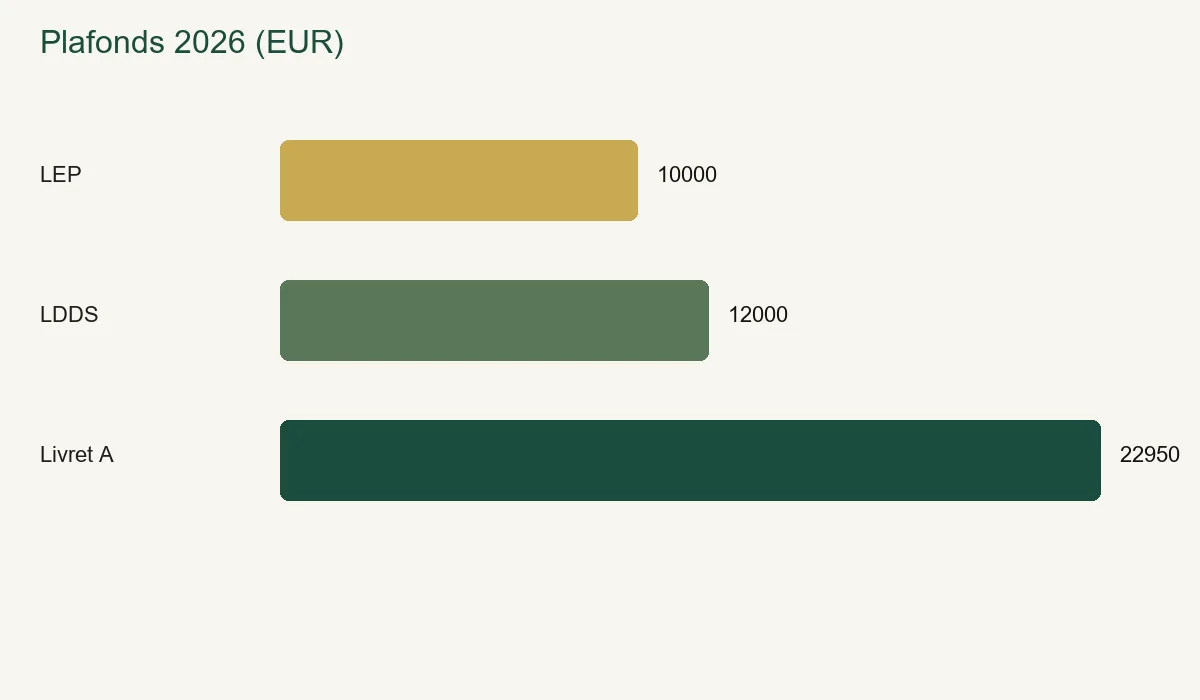
LEP + Livret A + LDDS saturés : 44 950 € nets d’impôt par personne. Au-delà, le comparatif des livrets d’épargne sert à voir ce qui reste.
⚠️ Piège à éviter : saturer le Livret A à 22 950 € pendant que le LEP est vide, alors que tu es éligible. Tu gagnes 1,7 % sur une poche qui pouvait rapporter 2,5 %. Sur 10 000 € mal rangés, 80 € de moins par an. Pas un drame. Assez bête pour le laisser durer.
Éligibilité LEP 2026 : c’est le RFR, pas la fiche de paie
Domicile fiscal en France. Pas de condition de nationalité. Condition de revenus : le revenu fiscal de référence du foyer, N-2 ou N-1 selon la date d’ouverture.
Pour une ouverture en 2026, la banque regarde le RFR 2024 (avis 2025) ou le RFR 2025 (avis 2026). Plafonds métropole, fiche F2367 :
| Parts de quotient familial | RFR à ne pas dépasser |
|---|---|
| 1 | 23 028 € |
| 1,5 | 29 177 € |
| 2 | 35 326 € |
| 2,5 | 41 475 € |
| 3 | 47 624 € |
| Demi-part de plus | + 6 149 € |
Outre-mer : plafonds plus hauts (1 part : 27 251 € Guadeloupe / Martinique / Réunion, 28 489 € Guyane / Mayotte).
Trois profils types, métropole :
- Célibataire, 1 part, RFR 21 500 €. Sous 23 028 €. LEP possible. Un LEP, un Livret A.
- Couple, 2 parts, RFR 34 000 €. Sous 35 326 €. Deux LEP possibles (un chacun). 20 000 € à 2,5 %.
- Couple, 2 parts, RFR 35 500 €. Au-dessus. Pas d’ouverture. Si un LEP existe déjà, la conservation dépend de l’année suivante.
Dépassement une année : tu gardes le LEP si l’année suivante le RFR redescend. Deux années consécutives au-dessus : clôture obligatoire. Fausses déclarations : perte des intérêts acquis.
Personne rattachée au foyer des parents : pas de LEP. Livret A, point.
Concrètement : sors l’avis d’impôt, ligne RFR, compare au tableau. Sous le seuil sans LEP ? Le premier appel n’est pas pour un super livret à 2,1 % brut fiscalisé. C’est pour le LEP.
Calcul : 10 000 € sur LEP vs 10 000 € sur Livret A
Méthode : capital constant, taux nominal × durée, intérêts nets (exonération d’impôt et de PS). Ce n’est pas le moteur quinzaine de ta banque. C’est le bon ordre de grandeur. J’ai calculé à la main, puis dans un tableur : =10000*0.025 et =10000*0.017.
Une année pleine aux taux d’août 2026
| Placement | Taux | Intérêts sur 10 000 € |
|---|---|---|
| LEP | 2,5 % | 250 € |
| LEP si la formule (2,2 %) | 2,2 % | 220 € |
| Livret A | 1,7 % | 170 € |
| Livret A à l’ancien taux | 1,5 % | 150 € |
Écart LEP vs Livret A : 80 €. Coup de pouce vs formule : 30 €. Hausse Livret A : 20 €.
Sur le semestre 1er août 2026 → 31 janvier 2027 : LEP 125 € (110 € à 2,2 %), Livret A 85 € (75 € à 1,5 %).
Le Livret A n’a pas été à 1,7 % toute l’année civile 2026. 1,5 % puis 1,7 %. Sur 10 000 € à cheval : 75 + 85 = 160 €, pas 170 €. Le LEP est resté à 2,5 % les deux semestres → 250 €.
Plafond Livret A 22 950 € à 1,7 % : 390,15 € (344,25 € à 1,5 %, +45,90 €). Couple, deux LEP à 10 000 € : 500 €, contre 340 € sur 20 000 € de Livret A. Écart : 160 €.
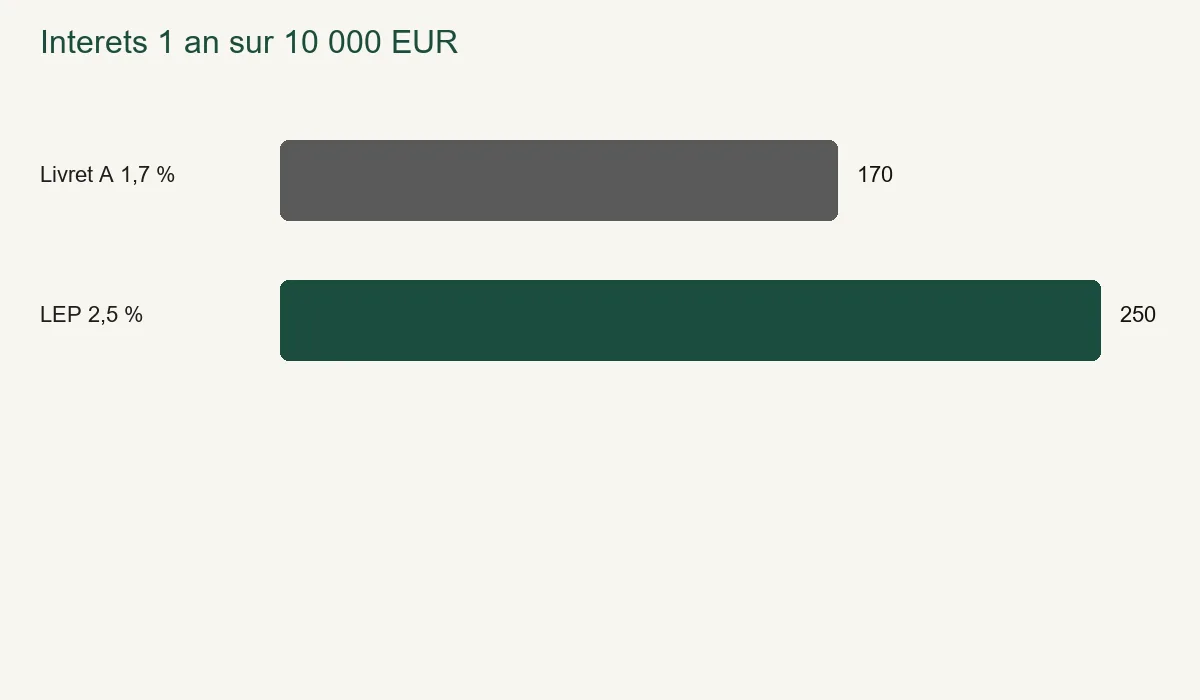
📊 Chiffres : 80 € d’écart sur 10 000 €. Le super livret de ta banque te vend du 2,1 % brut que le PFU grignote.
Ces 80 € font un matelas mieux payé, pas un patrimoine. Le flux, lui : augmenter son épargne mensuelle. Le taux ne remplit pas le livret tout seul.
Quinzaines : le 16 du mois te coûte une demi-lune
Livret A et LEP calculent les intérêts le 1er et le 16. Les sommes doivent rester une quinzaine entière. Fiches F2365 et F2367, même tableau.
| Opération | Jusqu’au 15 | À partir du 16 |
|---|---|---|
| Dépôt | valeur au 16 du mois | valeur au 1er du mois suivant |
| Retrait | valeur au dernier jour du mois précédent | valeur au 15 du mois |
J’ai testé le classique : virement de 4 000 € le 16. Intérêts au 1er du mois suivant. Quinze jours offerts à la banque. Dépose le 15, tu gagnes la seconde quinzaine. Retirer le 2, c’est comme un départ au 31 du mois d’avant.
Clôture en cours d’année : les intérêts courus depuis le 1er janvier sont crédités le jour J. Tu perds la quinzaine en cours, pas l’année.
⚠️ Piège à éviter : virer vers un LEP depuis le compte d’un tiers. Depuis le 1er juillet 2023, le virement depuis ton compte dans une autre banque est possible. Pas depuis le compte du conjoint, sauf si le LEP est à son nom. La banque bloquera, et elle n’est pas là pour la pédagogie le samedi matin.
Une fois les livrets pleins
44 950 € de réglementé par personne, ce n’est pas infini. Au-delà, le combo « 0 % d’impôt, 0 risque, disponible » disparaît.
L’argent dont tu n’as pas besoin à 12 mois n’a rien à faire à 1,7 %. Un PEA 2026, plafond 150 000 € et 18,6 % de prélèvements sociaux n’est pas un livret. Mauvais matelas. Moins absurde qu’un Livret A à 40 000 € « on ne sait jamais ».
Ordre de remplissage, profil type éligible LEP :
- LEP jusqu’à 10 000 €
- Livret A / LDDS pour le reste du matelas (3 à 6 mois de dépenses)
- Stop. Le surplus n’est plus de la précaution.
Hors LEP : Livret A + LDDS, puis on arrête de collectionner les livrets boostés comme des cartes Panini. Pour le reste du rayon, le comparatif des livrets d’épargne suffit : les offres 4 % sur 3 mois se terminent, et elles sont fiscalisées.
FAQ : tes 5 questions sur le Livret A 2026
Quel est le taux du Livret A en 2026 ?
1,7 % du 1er août 2026 au 31 janvier 2027. 1,5 % du 1er février au 31 juillet. Source : service-public A18000. LDDS aligné.
Pourquoi le LEP reste-t-il à 2,5 % ?
La formule donnait 2,2 %. Le ministre a suivi la Banque de France et maintenu 2,5 %. Service-public parle d’un « coup de pouce ». Sur 10 000 €, ça vaut 30 € sur une année pleine par rapport à 2,2 %.
Quels sont les plafonds du LEP et du Livret A ?
LEP : 10 000 € de versements. Livret A personne physique : 22 950 €. Les intérêts capitalisés peuvent dépasser ces plafonds. Une fois le plafond atteint par les versements, plus de dépôt.
Qui peut ouvrir un LEP en 2026 ?
Domicile fiscal en France, et un RFR sous le plafond selon le nombre de parts. Métropole, 1 part : 23 028 €. 2 parts : 35 326 €. Un LEP par personne. Deux dans un couple à imposition commune. Pas de LEP si tu es rattaché au foyer de tes parents.
Combien rapportent 10 000 € sur un LEP vs un Livret A ?
Année pleine aux taux d’août 2026 : 250 € sur LEP à 2,5 %, 170 € sur Livret A à 1,7 %. Écart : 80 € nets. Calcul pédagogique (capital constant). Ta banque applique les quinzaines.
Ce que je ferais à ta place, sans te conseiller
Concrètement, dans l’ordre, pour un profil type :
- Sors l’avis d’impôt. RFR vs tableau LEP.
- Si tu es sous le seuil et sans LEP : ouvre-le, verse jusqu’à 10 000 € avant le 15 si tu peux.
- Laisse sur Livret A / LDDS le reste du matelas d’urgence.
- Ne déplace pas l’argent dont tu as besoin dans 3 semaines pour « attraper » 0,2 point.
- Si les livrets réglementés sont pleins, arrête d’acheter du 1,7 %. Passe à un autre véhicule, avec un vrai horizon.
Tu peux enchaîner sur les stratégies pour augmenter son épargne si le livret est vide faute de flux. Le taux d’août ne remplit pas un compte à 400 €.
Prochaine révision : 1er février 2027. Si l’inflation et les taux courts bougent, Bercy ressortira le communiqué. On refera les 10 000 €. Jusque-là, 1,7 % et 2,5 %, c’est le tarif.