PEA 2026 : plafond 150k et 18,6 % de PS
Sommaire
PEA 2026 : fiscalité, plafond 150 000 €, 18,6 %
J’ai ouvert mon premier PEA en 2017. Trois ans de droits de garde à 0,40 % chez une banque de réseau. Sur 28 000 €, ça faisait 112 € par an. Le privilège de leur prêter mon argent, facturé comme un abonnement télé. J’ai transféré. Trop tard pour les 336 € déjà partis.
Données : septembre 2026. Cet article n’est pas un conseil financier personnalisé. C’est un décryptage chiffré, sourcé, pour un profil type. Ton impôt réel dépend de ta date d’ouverture, de tes versements et de ton établissement.
La nouveauté PEA 2026 n’est pas le plafond. Il n’a pas bougé. C’est le taux des prélèvements sociaux : 18,6 % contre 17,2 % jusqu’au 31 décembre 2025. Un point quatre. Bercy a trouvé la CSG. Le Livret A, lui, attendra. Priorités.
Ce qui change vraiment en 2026
Le plan d’épargne en actions reste un produit réglementé. Un seul PEA classique par personne. Domicile fiscal en France. Pas de compte joint. La fiche Plan d’épargne en actions de service-public.gouv.fr, vérifiée le 22 mai 2026, pose le cadre.
Ce qui a changé au 1er janvier 2026, c’est la CSG sur une grosse partie des revenus de placements. impots.gouv.fr (page modifiée le 8 avril 2026) l’écrit noir sur blanc : le taux global passe à 18,6 %.
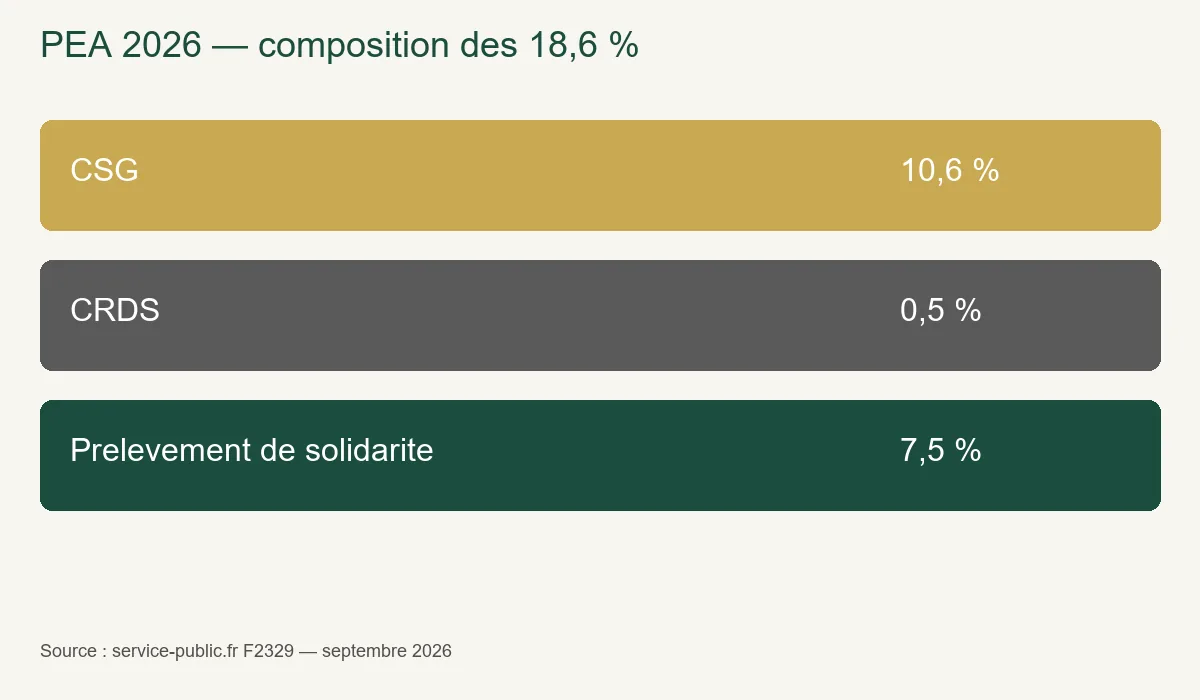
La fiche prélèvements sociaux, vérifiée le 30 juin 2026, détaille le cocktail pour les revenus de placements 2026 :
| Prélèvement | Taux 2025 | Taux 2026 |
|---|---|---|
| CSG | 9,2 % | 10,6 % |
| CRDS | 0,5 % | 0,5 % |
| Prélèvement de solidarité | 7,5 % | 7,5 % |
| Total | 17,2 % | 18,6 % |
Base légale citée par service-public (F2329) : loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026, article 12. Taux de CSG : article L136-8 du Code de la sécurité sociale.
Ce qui n’a pas changé :
- plafond de versements du PEA classique : 150 000 €
- PEA-PME-ETI : 225 000 € en cumul avec le PEA classique
- PEA jeune (majeur rattaché) : 20 000 €
- exonération d’impôt sur le revenu après 5 ans
- clôture de principe si retrait avant 5 ans
L’assurance-vie, le PEL et le CEL restent, eux, à 17,2 % dans les cas prévus par impots.gouv.fr. Le PEA n’a pas eu ce cadeau.
Plafond PEA 2026 : 150 000 €, et seulement les versements
Le plafond vise les versements en numéraire. Pas la valeur du plan. Pas les plus-values. Pas les dividendes réinvestis.
Tu verses 150 000 €. Le portefeuille grimpe à 240 000 €. Tu es encore dans les clous. Tu verses 1 € de plus : tu sors du cadre. Non-respect d’une condition = clôture. Service-public est limpide là-dessus.
Le PEA jeune reste calé à 20 000 € tant que le rattachement fiscal dure. Ensuite, le plan devient un PEA classique. Tu peux compléter jusqu’à 150 000 €. L’horloge des 5 ans, elle, a déjà tourné depuis le premier versement. C’est le seul vrai cadeau du dispositif jeune.
Couple marié ou pacsé à imposition commune : deux PEA classiques. 300 000 € de versements à deux. Plus deux PEA-PME si vous aimez la paperasse. Le cumul PEA + PEA-PME par personne ne dépasse pas 225 000 €, et le classique reste plafonné à 150 000 €.
📊 Chiffres : 150 000 € versés, 90 000 € de gain, valeur 240 000 €. Le plafond n’est pas saturé. Le fisc compte les apports, pas le score de l’ETF monde.
💡 Astuce pro : ouvre le plan avec 50 € dès que tu as un RIB. La date d’ouverture, c’est la date du premier versement, pas la date de signature du contrat. J’ai vu trop de dossiers « ouverts » en décembre, alimentés en janvier. Un mois de perdu pour rien.
Comment sont imposés les gains d’un PEA en 2026
La fiche imposition des revenus d’un PEA, vérifiée le 15 avril 2026, dit trois choses. Je les traduis.
Tant que tu ne sors rien
Dividendes et plus-values restent dans le plan. Pas d’impôt sur le revenu. Pas de prélèvements sociaux. Le compte espèces encaisse, tu réinvestis. Le moteur fiscal est éteint.
Exception : titres non cotés. L’exonération de revenus est limitée à 10 % de la valeur d’acquisition chaque année. Le surplus : 12,8 % d’IR + prélèvements sociaux. Si tu loges des parts de SARL dans un PEA, lis le BOFIP BOI-RPPM-RCM-40-50 avant de te croire malin.
Retrait avant 5 ans
Le gain net = valeur liquidative au retrait − total des versements depuis l’ouverture.
Ce gain est taxé à 12,8 % d’impôt sur le revenu. Tu peux opter pour le barème progressif à la déclaration, option globale. Les prélèvements sociaux s’ajoutent. En 2026, ça donne 12,8 % + 18,6 % = 31,4 %.
Le plan est clos. Sauf cas listés : licenciement, invalidité 2e ou 3e catégorie, mise à la retraite du titulaire ou du conjoint/pacsé. Création ou reprise d’entreprise (retrait réinvesti sous 3 mois) : le plan survit, mais plus aucun versement.
Décès : pas d’IR, même avant 5 ans. Les prélèvements sociaux, si. La banque les prélève à la clôture.
Retrait après 5 ans
Zéro impôt sur le revenu sur le gain. Les 18,6 % de prélèvements sociaux restent dus. Toujours. Après 8 ans, 12 ans, 20 ans. L’exonération IR n’a jamais voulu dire « net de tout ».
Retrait partiel : le plan continue. Tu peux même verser à nouveau, dans la limite du plafond. Retrait total : clôture.
La déclaration des gains des retraits 2026 se fait en 2027. L’administration aime le vinyle : tout arrive avec un an de retard.
| Situation | IR | Prélèvements sociaux | Taux global sur le gain |
|---|---|---|---|
| Pas de retrait | 0 % | 0 % | 0 % |
| Retrait avant 5 ans | 12,8 % | 18,6 % | 31,4 % |
| Retrait après 5 ans | 0 % | 18,6 % | 18,6 % |
| Motif légal (décès, etc.) | 0 % | 18,6 % | 18,6 % |
| Rente viagère après 5 ans | 0 % | dus sur une fraction | selon l’âge |
⚠️ Piège : service-public signale des règles particulières de CSG pour certains PEA, surtout pour des faits générateurs antérieurs à 2018. Le taux historique n’est pas mort pour tout le monde. Avant un gros retrait sur un plan vieux de 15 ans, demande le détail à la banque. Pas au chatbot.
PEA vs compte-titres : le match chiffré 2026
Le comparatif PEA ou compte-titres reste le bon réflexe. Sauf que le taux a bougé. Recalculons.
Formule PEA après 5 ans :
impôt = (valeur_liquidative − versements) × 0,186
Formule CTO au PFU 2026 :
impôt = gain_net_imposable × 0,314
Le 0,314, c’est 12,8 % + 18,6 %. Même assiette simplifiée. En vrai, le CTO taxe aussi les dividendes chaque année si tu es en distribution. Le PEA, non, tant que ça reste dedans.
Profil type 1 : Léa, 34 ans, célibataire
- Versements : 40 000 €
- Valeur : 62 000 €
- Gain : 22 000 €
- Ancienneté : 7 ans (ouvert 2019)
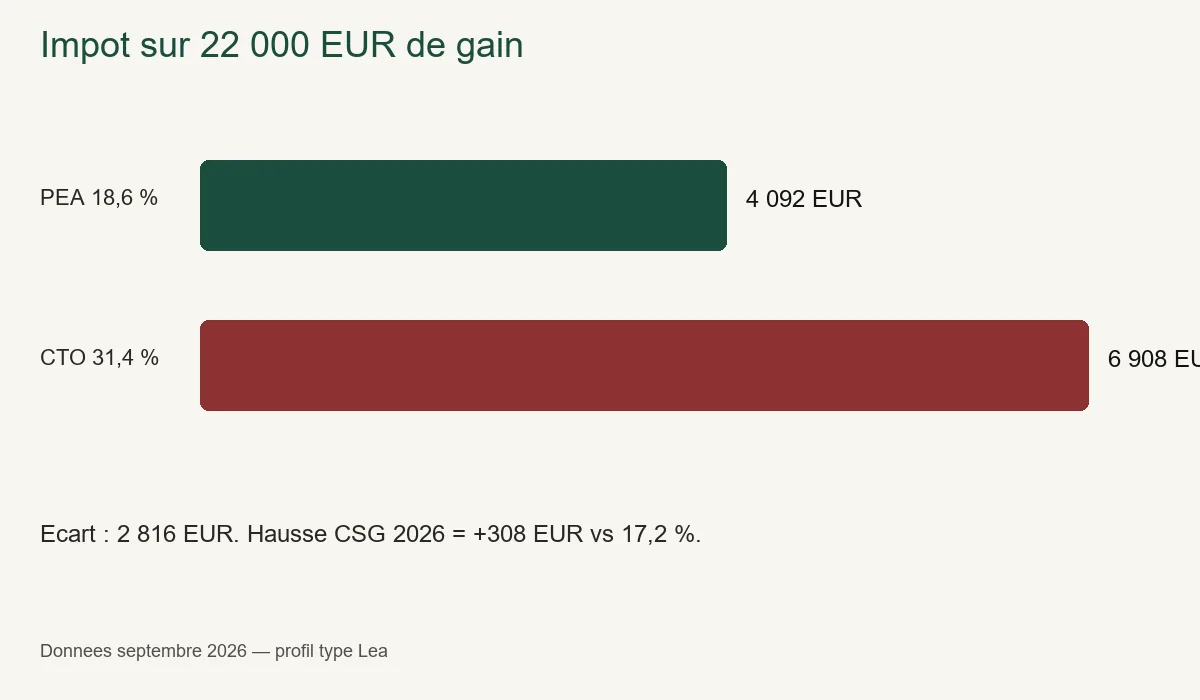
PEA 2026 : 22 000 × 18,6 % = 4 092 €
CTO 2026 : 22 000 × 31,4 % = 6 908 €
Écart : 2 816 € pour Léa.
Hausse 17,2 % → 18,6 % sur ce même gain : 3 784 € vs 4 092 €. Soit 308 € de plus. Ça pique. Ça ne tue pas l’enveloppe.
Profil type 2 : Karim et Inès, couple, deux PEA
- Versements : 2 × 90 000 € = 180 000 €
- Valeur : 312 000 €
- Gain : 132 000 €
- Ancienneté : 11 ans
PEA : 132 000 × 18,6 % = 24 552 €
CTO : 132 000 × 31,4 % = 41 448 €
Écart : 16 896 €.
J’ai calculé ces deux cas sur un tableur bête. Cellule B1 = VL, B2 = versements, B3 = (B1-B2)*0,186. Pas de magie.
Profil type 3 : retrait à 4 ans, même 22 000 € de gain
PEA : 22 000 × 31,4 % = 6 908 € + clôture du plan.
CTO : 6 908 €, et le compte reste ouvert.
Avant 5 ans, le PEA ne gagne plus sur le taux. Il perd sur la liberté. C’est le vrai coût.
📊 Chiffres : 1,4 point de CSG sur 22 000 € de gain = 308 €. Des droits de garde à 0,40 % sur 40 000 € = 160 € par an. En deux ans, la banque traditionnelle a déjà avalé plus que la hausse Bercy.
Le CTO gagne si tu veux des titres US en direct, du Nasdaq hors ETF UCITS, des obligations, du non-éligible. Pour investir en bourse via un compte-titres, l’univers est plus large. Le prix, c’est 31,4 % à chaque sortie de gain, et souvent une taxe annuelle sur les dividendes.
Peut-on retirer de son PEA sans le fermer ?
Oui. Après 5 ans. Retrait partiel. Le plan survit. Les versements restent possibles jusqu’au plafond.
Avant 5 ans : non, sauf exceptions. Un virement « temporaire » vers le compte courant, c’est un retrait. La banque ne plaisante pas. J’ai vu un client sortir 800 € pour une chaudière en panne, année 4. Plan clos. Gain taxé. Il a rouvert ailleurs. Nouvelle horloge. Zéro.
Après 5 ans, tu peux sortir une fraction, laisser le reste travailler, et revirement le mois suivant. Utile pour un apport immobilier, un reste à charge, un trou de trésorerie. Moins utile si tu vides 80 % du plan pour un SUV. L’enveloppe fiscale n’est pas un livret.
Concrètement : note la date du premier versement dans un agenda. Pas « vers 2019 ». Le jour. C’est ce jour qui ouvre le droit au retrait partiel.
Les pièges de frais qui mangent l’avantage fiscal
La fiscalité 2026 fait les gros titres. Les grilles tarifaires, non. C’est là que je me fâche.
J’ai testé, sur cinq ans, un PEA « offert » en agence et un PEA chez un courtier en ligne. Même ETF monde UCITS éligible. Même 200 € par mois.
Banque de réseau (grille type 2026, ordres peu fréquents)
- tenue de compte : 24 € / an
- droits de garde : 0,30 % à 0,50 % / an
- ordre 1 000 € : 5 à 10 €
- transfert sortant : 15 à 50 € par ligne
Sur 50 000 €, 0,40 % de garde = 200 € / an. Plus 24 €. 224 €. En 5 ans : 1 120 €, hors ordres.
Courtier en ligne sérieux
- tenue : 0 €
- garde : 0 €
- ordre : ~0,99 € à 2,90 €
- transfert entrant : souvent 0 €
12 ordres par an à 0,99 € = 12 €. En 5 ans : 60 €.
Écart : 1 060 €. Sur un gain de 22 000 €, 1 060 € valent 4,8 points de prélèvements. Plus que la hausse CSG.
⚠️ Piège : « PEA à 0 € » en page d’accueil, puis frais d’inactivité, frais de dossier papier, frais de tenue d’espèces, droits de garde dès que tu détiens une action en direct. Lis la grille PDF. Page 7. Celle que personne n’ouvre.
Autre trou : le compte espèces non rémunéré. Service-public le rappelle. Cash qui dort dans le PEA = rendement zéro, inflation qui ronge. J’ai laissé 4 200 € « en attente d’un meilleur point d’entrée » pendant onze mois en 2022. Onze mois de café froid. Investis, ou ne verse pas.
Les frais internes des fonds (indice de frais courants) font le reste. Un fonds maison à 1,60 % / an vs un ETF à 0,20 %. Sur 50 000 € : 700 € d’écart chaque année. L’AMF le répète depuis des lustres : les frais composés, c’est un impôt privé. Sans niche, sans 5 ans, sans Cerfa.
💡 Astuce pro : avant de transférer, demande le nombre de lignes et le tarif de sortie. 18 lignes × 30 € = 540 €. Parfois, vendre dans le PEA (pas un retrait : un arbitrage interne), transférer le cash + 2 ETF, coûte moins cher. Vérifie avec le nouvel établissement. Un transfert ne remet pas l’horloge à zéro.
Comment calculer l’impôt d’un retrait PEA en 2026
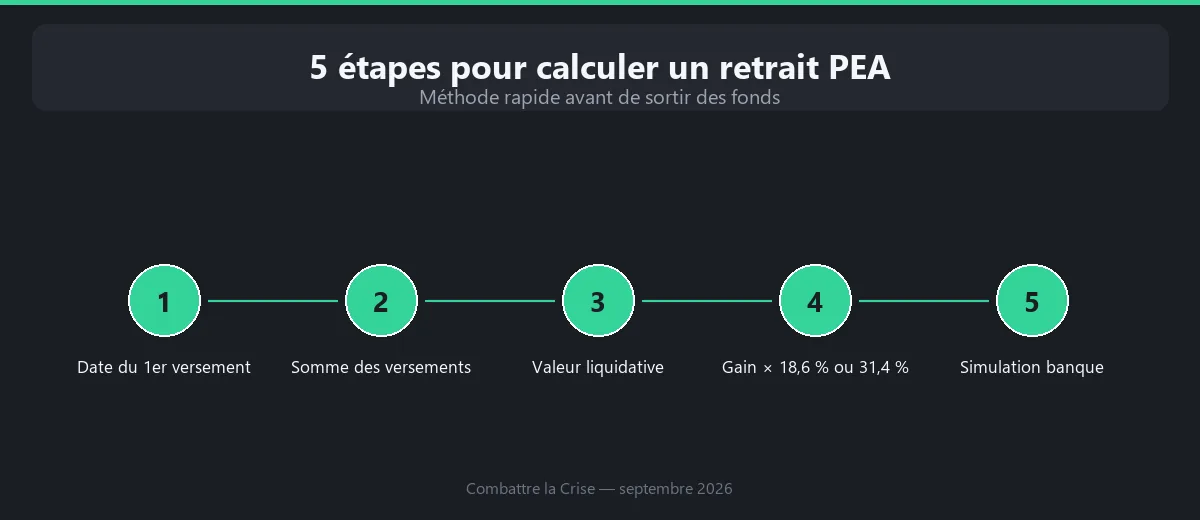
Méthode que j’utilise avant chaque sortie. 15 minutes. Un tableur.
Étape 1 — Date d’ouverture
Relevé d’origine ou espace client. Date du premier versement. Pas la date de création du dossier KYC.
Étape 2 — Versements cumulés
Somme de tout ce que tu as mis. Pas la valeur actuelle. Les dividendes réinvestis ne comptent pas. Les plus-values non plus.
Étape 3 — Valeur liquidative du jour
Titres + espèces. Après frais d’ordre si tu vends pour sortir.
Étape 4 — Gain net et taux
gain = VL − versements
- plan ≥ 5 ans :
gain × 18,6 % - plan < 5 ans :
gain × 31,4 %(12,8 % + 18,6 %), et clôture
Si le gain est négatif, tu sors un capital. Pas d’IR. Les prélèvements sociaux portent sur un gain. Pas de gain, pas de 18,6 %. Tu as juste figé une perte. Ça arrive.
Étape 5 — Sortie partielle ou totale
Après 5 ans, calcule le montant brut à retirer pour obtenir le net dont tu as besoin.
Tu veux 10 000 € nets, plan > 5 ans, quote-part de gain = 40 % de la VL (exemple : 62 000 € de VL, 40 000 € versés → gain / VL = 35,5 %).
Les 18,6 % s’appliquent au gain compris dans le retrait, pas au retrait entier. Beaucoup se trompent ici.
Approximation si tu sors tout : tu paies 18,6 % du gain total, tu reçois VL − cet impôt (prélevé par la banque).
Si tu sors une partie : la banque proratise. Demande une simulation écrite. Pas un screenshot de l’appli.
Concrètement : fais X = simulation banque + ton tableur. Si l’écart dépasse 5 %, appelle. Les IFU se trompent. J’ai corrigé le mien en 2024.
Qui devrait encore ouvrir un PEA en 2026
Pas tout le monde. Désolé.
Le PEA 2026 tient encore si tu as cinq ans devant toi, un horizon actions européennes / ETF UCITS éligibles, et l’intention de ne pas piller le plan pour les vacances. L’exonération d’IR après 5 ans reste un avantage massif face au CTO à 31,4 %.
Il tient moins si tu trades des titres US en direct, si tu as besoin de l’argent dans 18 mois, ou si tu satureras 150 000 € en deux ans et que tu veux déjà un univers mondial en actions individuelles. Dans ce cas, PEA jusqu’au plafond, puis CTO. Les deux. Pas l’un ou l’autre par religion.
Pour alimenter le plan, le vrai goulot n’est pas fiscal. C’est le flux mensuel. Si 150 € partent en abonnements et 0 € en versement programmé, le taux de CSG est un détail. Notre guide pour augmenter son épargne mensuelle sert plus, ici, qu’un énième débat sur le PFU.
Personnellement, j’ai mis 200 €/mois sur le PEA transféré, ETF monde UCITS éligible, ordres gratuits ou quasi. J’ai passé les 5 ans. Je n’y touche pas. Le 18,6 % de 2026 m’agace. Je ne clos pas pour ça.
Risques, sans filtre :
- le capital n’est pas garanti (service-public le dit)
- la fiscalité future peut encore bouger. Bercy n’a pas signé un pacte de non-agression
- un PEA mal chargé (fonds maison, cash dormant, 40 lignes à 30 € de transfert) peut perdre contre un CTO propre
- l’éligibilité des titres est un filet : hors Europe / hors quota, tu te fais recaler
L’AMF (Épargne Info Service) reste le bon réflexe si un commercial te vend un « PEA géré » à 1,8 % de frais sous prétexte de « sécurité ». Non.
FAQ — PEA 2026
Quel est le plafond du PEA en 2026 ?
150 000 € de versements pour un PEA classique, bancaire ou assurance. Les gains ne comptent pas dans ce plafond. Le PEA-PME-ETI monte à 225 000 € en cumul avec le classique, sans dépasser 150 000 € sur le classique. PEA jeune rattaché : 20 000 €. Source : service-public.gouv.fr/F2385, vérifié le 22 mai 2026.
Comment sont imposés les gains d’un PEA en 2026 ?
Pas d’impôt tant que tu ne retires pas. Au retrait avant 5 ans : 12,8 % d’IR + 18,6 % de prélèvements sociaux (31,4 %), et clôture sauf exception. Après 5 ans : 0 % d’IR, 18,6 % de prélèvements sociaux. Source : service-public.gouv.fr/F22449 (15 avril 2026) et F2329 (30 juin 2026).
Peut-on retirer de son PEA sans le fermer ?
Après 5 ans, un retrait partiel ne clôture pas le plan. Tu peux continuer à verser jusqu’au plafond. Un retrait total le clôture. Avant 5 ans, tout retrait clôture, hors licenciement, invalidité, retraite, certains cas entreprise / liquidation.
PEA ou compte-titres : que choisir en 2026 ?
Pour un horizon ≥ 5 ans sur titres éligibles Europe / ETF UCITS, le PEA reste devant : 18,6 % vs 31,4 % sur le gain. Le CTO gagne sur l’univers d’investissement et la liberté de retrait. Beaucoup ont les deux : PEA d’abord, CTO ensuite. Voir aussi notre comparatif PEA ou compte-titres.
Les 18,6 % s’appliquent-ils même après 5 ans ?
Oui. L’exonération après 5 ans concerne l’impôt sur le revenu, pas les prélèvements sociaux. Quelle que soit la date du retrait, le gain supporte la CSG, la CRDS et le prélèvement de solidarité. En 2026, le total de droit commun sur les placements concernés est 18,6 %. Vérifie les éventuels taux historiques avec ta banque si le plan est très ancien.
Tes 4 actions cette semaine
Concrètement, tu peux faire ça sans ouvrir un débat de comptoir.
- Note la date du premier versement. Si tu es à 4 ans et 10 mois, tu n’y touches pas.
- Sors la grille tarifaire PDF. Tenue, garde, transfert. Si la garde dépasse 0,10 %, tu prépares un transfert.
- Calcule
(VL − versements) × 0,186pour voir la facture 2026 d’une sortie totale après 5 ans. - Programme un virement. 50 €, 100 €, 200 €. L’enveloppe vide ne bat personne.
Tu veux creuser le match enveloppes : lis PEA ou compte-titres. Tu veux la mécanique bourse hors PEA : investir en bourse via un compte-titres. Tu veux le flux qui alimente le plan : augmenter son épargne mensuelle.
Commence par la date et la grille. Le reste, c’est du commentaire.
Cet article n’est pas un conseil financier personnalisé. Les taux et plafonds cités sont ceux des sources officielles connues en septembre 2026. Vérifie ta situation auprès de ton établissement et du service des impôts.


