Plafond PER 2026 : 4 710 € n’est pas un cadeau
Sommaire
Plafond PER 2026 : 4 710 € n’est pas un cadeau
Le plafond PER 2026 n’est pas un cadeau de Bercy. C’est un couvercle posé sur une enveloppe bloquée. Tu verses. Tu déduis, au mieux, ton taux marginal. Le capital, lui, reste coincé jusqu’à la retraite, sauf cas de déblocage prévus par la loi.
Les pubs parlent d’« avantage fiscal ». Franchement, c’est une remise calée sur ta TMI. Pas sur le chèque. 4 710 € versés n’effacent pas 4 710 € d’impôt. Jamais.
Données : 11 octobre 2026. Fiche F14709 vérifiée le 15 avril 2026. Actualité A18841 publiée le 29 avril 2026. Cet article n’est pas un conseil fiscal. Ton avis d’impôt tranche.
Écrit par Combattre la Crise
Ce que la loi de finances 2026 a vraiment coupé
La loi n° 2026-103 du 19 février 2026 de finances pour 2026 a bougé trois règles.
Depuis le 1er janvier 2026, plus de déduction si tu as 70 ans ou plus à la date du versement. La mesure est rétroactive. Un virement de janvier, à 70 ans passés, ne réduit pas le revenu imposable.
Le report des enveloppes non utilisées passe à 5 ans pour les plafonds nés en 2026. Les reliquats 2024 et 2025 restent à 3 ans.
Les prélèvements sociaux à la sortie passent à 18,6 %. CSG +1,4 point. Rente ou capital. Sur les sommes récupérées depuis le 1er janvier 2026. Le PER n’a pas eu le traitement de l’assurance vie 2026 restée à 17,2 %. PERP et Madelin non transférés gardent leur régime. Un transfert vers un PER PACTE, c’est la nouvelle cage.
⚠️ Piège à éviter : verser en janvier 2026 à 70 ans révolus en comptant sur la déduction. La loi de février s’applique aux versements depuis le 1er janvier. Bercy n’a pas envoyé de carte de vœux.
Quel est le plafond PER 2026 pour un salarié ?
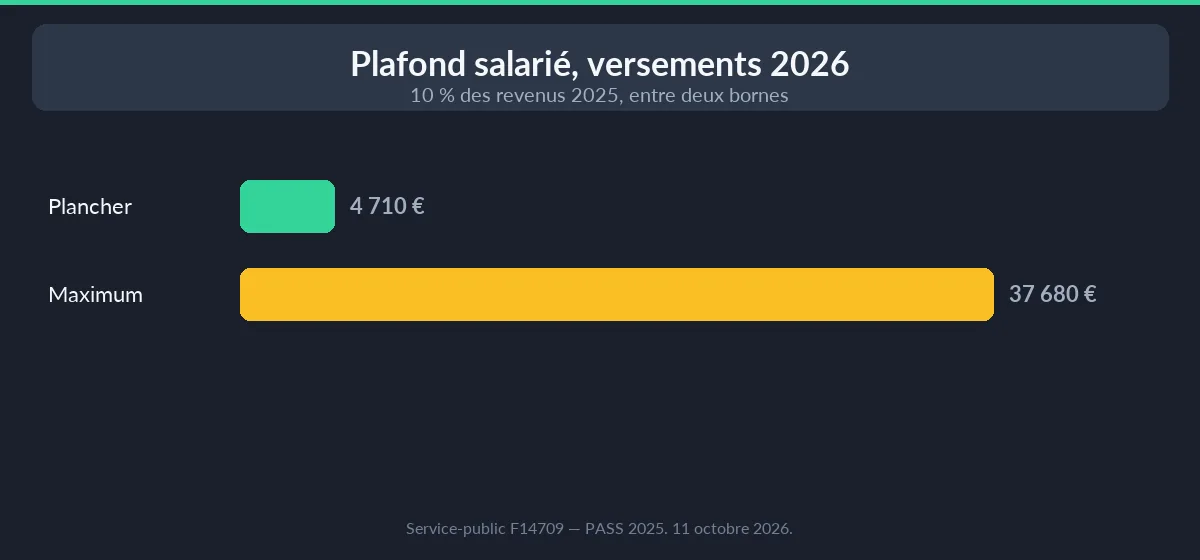
Pour les versements 2026 d’un salarié, F14709 pose une règle simple. Le plus élevé des deux :
- 10 % des revenus d’activité 2025, nets de frais professionnels, dans la limite de 8 PASS 2025 ;
- un plancher de 4 710 €.
Le site officiel imprime 37 680 € de maximum et 4 710 € de plancher. PASS 2025 = 47 100 €. Vérif tableur : 8 × 47 100 = 376 800. 10 % = 37 680. 10 % d’un PASS = 4 710. Ça colle.
Sans profession, ou retraité sans revenu professionnel : 4 710 €. Même plancher. Pas de 10 % magique sur une pension.
Le plafond personnalisé des cotisations 2026 sera sur l’avis d’impôt 2026 (revenus 2025). Rubrique plafond épargne retraite. Calcul 2025 + reliquats encore valides. C’est ce chiffre qui compte.
📊 Chiffres : le plafond PER 2026 salarié, pour les versements de l’année, tient en deux bornes officielles. 4 710 €. 37 680 €. Le tien est entre les deux, ou collé à l’un des bords.
| Revenus d’activité 2025 (nets de frais) | Plafond salarié, versements 2026 |
|---|---|
| Jusqu’à 47 100 € | 4 710 € (plancher) |
| 60 000 € | 6 000 € |
| 100 000 € | 10 000 € |
| ≥ 376 800 € (8 PASS 2025) | 37 680 € (maximum) |
Les cotisations d’entreprise déjà déduites, l’abondement exonéré, les jours de CET affectés au plan : ça vient en moins. Ton 10 % n’est pas brut de brut.
Marié ou pacsé à imposition commune : tu peux demander la mutualisation des plafonds dans la déclaration.
Les versements 2026 se déclarent en 2027. Case charges déductibles, épargne retraite. Pas une niche à 10 000 €. F14709 range la ligne dans les charges déductibles. Le BOFIP titre la même chose : charges déductibles du revenu brut global (BOI-IR-BASE-20-50). Ça réduit l’assiette. Ce n’est pas le panier des réductions d’impôt plafonné à 10 000 €.
Indépendant : autre formule, autre PASS
Ne colle pas 4 710 € sur un TNS par réflexe. F14709 dit seulement : des règles particulières s’appliquent aux travailleurs indépendants. Point. Pas de 37 680 € recyclé.
La logique TNS n’est pas celle du salarié. Formule sur le bénéfice. Souvent un plancher à 10 % du PASS de l’année en cours, pas de l’année N-1. Le PASS 2026 n’est pas le PASS 2025. Mélanger les deux, c’est signer un chèque en bois. Je n’invente pas un barème que F14709 n’imprime pas.
Ton avis d’impôt reste la source. Si tu es TNS, relis F14709, puis ton expert-comptable. Pas un simulateur de banque.
4 710 € versés, ce n’est pas 4 710 € d’impôt
J’ai calculé le cas le plus vendu. Célibataire. TMI 30 %. Il verse le plancher : 4 710 €. Personnellement, j’ai testé le réflexe « je verse le maximum ». L’argent est resté coincé. La remise, elle, tenait dans une semaine de courses.
Économie d’impôt sur le revenu ≈ 4 710 × 30 % = 1 413 €. Pas 4 710 €. Tu as avancé 4 710 € pour 1 413 € sur l’avis. L’État te prête un rabais. Il garde le coffre.
Même personne, TMI 11 %. Économie ≈ 4 710 × 11 % = 518 €. Honnêtement, c’est une remise de supermarché payée avec un cadenas.
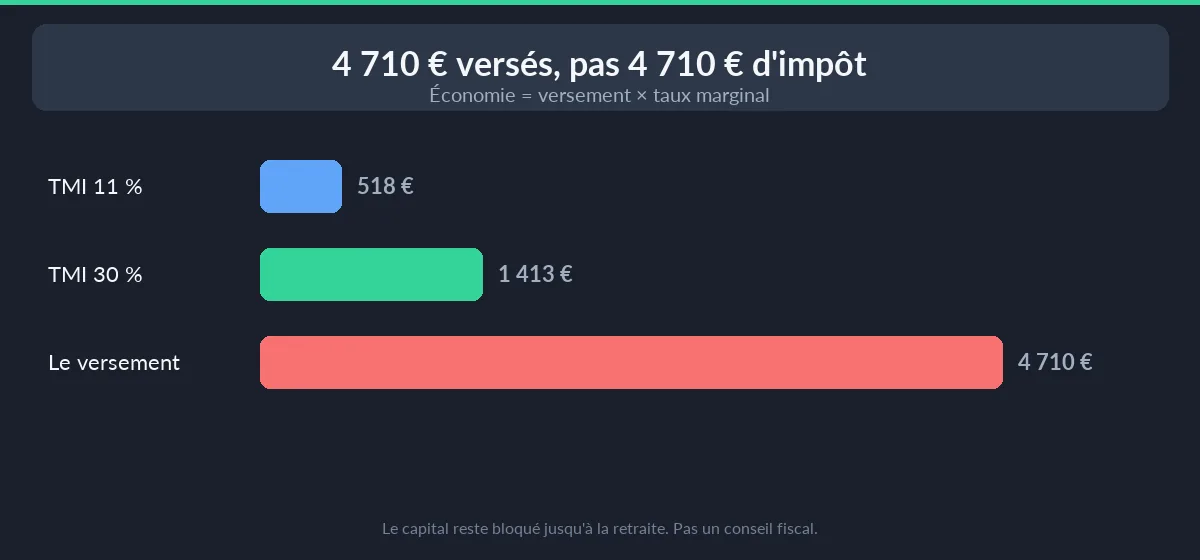
La déduction vaut ton taux marginal. Pas le versement. Un TMI 41 % récupère ≈ 1 931 € sur le même chèque. Un non-imposable récupère zéro. Le plancher est un droit à verser 4 710 €. Pas un droit à 4 710 € d’impôt en moins.
À la sortie, tu paies. Versements déduits : l’IR reprend ses billes sur le capital. Les gains : 18,6 % de PS depuis le 1er janvier 2026, plus l’IR selon la sortie. L’entrée n’était qu’un report. Avec cadenas.
💡 Astuce pro : avant de verser le plancher « parce que c’est le plancher », multiplie par ta TMI. Si le résultat te fait hausser les épaules, ce n’est pas un placement. C’est une habitude.
Tu veux de l’épargne liquide ? le Livret A 2026 se retire. Le PER, non. Sauf cas légaux. Un coup dur de trésorerie en 2028 : non.
Pour augmenter son épargne mensuelle, le flux compte plus que l’enveloppe.
Après 70 ans, la déduction s’arrête
À partir de 70 ans, tu ne déduis plus. F14709, onglet cotisations 2026. A18841 : la mesure s’applique rétroactivement aux versements effectués depuis le 1er janvier 2026.
Tu peux encore verser. L’argent entre. L’avantage à l’entrée, non. Le BOFIP (actualité du 10 août 2026, articles 9 et 10 de la LF 2026) aligne la sortie de ces versements sur celle des versements non déduits. Pas de déduction à l’entrée, pas le même ticket à la sortie.
La loi a été publiée le 19 février. Elle recule au 1er janvier. Si tu as versé en janvier à 70 ans révolus en attendant le JO, la déduction n’est plus là. Le plan peut continuer. Ce n’est plus un outil de déduction.
Concrètement : date de naissance, date du virement. 70 ans le jour du versement : F14709 dit non. Pas « presque 70 ». 70.
Report : 5 ans pour 2026, 3 ans pour le reste
On a vendu « le report passe à 5 ans » comme une amnistie. C’est plus étroit.
Pour les cotisations 2026, le reliquat se reporte sur 2027, 2028, 2029, 2030 ou 2031. Cinq années. F14709 le liste. Déclaration jusqu’en 2031 pour l’enveloppe née en 2026.
Les parts non utilisées de 2024 : encore 3 ans, jusqu’en 2027. Celles de 2025 : jusqu’en 2028. L’allongement vise les plafonds 2026 et suivants.
Ordre : tes cotisations 2026 mangent d’abord le plafond 2026. Le surplus attaque le reliquat 2024, puis 2025. Du plus ancien au plus récent. Service-public donne cet ordre.
Un reliquat 2023 est déjà hors délai en 2026. Personne ne te l’écrit en rouge fluo. D’où la ligne à lire, pas le souvenir de 2022. La mutualisation entre conjoints reste : A18841 le confirme. Encore faut-il qu’il reste quelque chose.
À la sortie, 18,6 % de prélèvements sociaux
Jusqu’au 31 décembre 2025, les PS du PER étaient à 17,2 %. Depuis le 1er janvier 2026 : 18,6 %. Hausse de CSG de 1,4 point, LFSS 2026. A18841 : sommes récupérées depuis cette date, rente ou capital, tous types de PER.
Un point quatre. Sur 20 000 € de gains, 280 €. Assez pour arrêter de comparer un PER 2024 et un PER 2026 comme s’ils avaient le même ticket.
Même CSG que le PEA 2026 et les 18,6 %. L’assurance-vie classique, non. Trois enveloppes, trois horloges.
Le PER reste bloqué jusqu’à la retraite, hors cas légaux. Le PEA, après 5 ans, se retire sans clôturer. Choisir un PER pour « la poche de sécurité », c’est ranger les clés dans le coffre de la banque.
À la sortie, les versements déduits reviennent dans le revenu. Les gains voient les 18,6 %. Capital ou rente : le mode change. Je n’ai pas ton contrat. Pas un conseil fiscal.
PER ou PEA : deux cages, deux horloges
Le PER n’est pas « meilleur » qu’un PEA. L’un sert une retraite, avec déduction à l’entrée si ta TMI justifie le cadenas. L’autre sert des titres européens, avec 5 ans d’horloge et 18,6 % sur le gain.
Si tu es à 11 %, tu bloques de l’argent jusqu’à la retraite pour une remise minuscule. 518 € sur 4 710 €. Le PEA n’offre pas cette déduction. Il n’enferme pas non plus jusqu’à la retraite. Deux outils.
Si tu es à 30 % ou 41 %, la déduction pèse maintenant. Elle se paie plus tard, souvent à une TMI plus basse. Souvent. Pas toujours. Pension + loyers + PER en capital : ça peut recoller au même barreau.
Un PER en unités de compte, c’est de la Bourse dans une enveloppe. Drawdown compris. La déduction n’annule pas une baisse de 30 %.
Concrètement : TMI, horizon, liquidité. Si l’un des trois cloche, verser « pour le plafond » est un réflexe. Les réflexes, en 2008, ont coûté cher.
FAQ — plancher, 70 ans, report, TMI, PEA
Quel est le plafond PER 2026 pour un salarié ?
Le plus élevé entre 10 % des revenus d’activité 2025 (nets de frais), plafonnés à 8 PASS 2025 soit 37 680 €, et le plancher de 4 710 €. F14709, 15 avril 2026. Sans revenu d’activité : 4 710 €. Le montant personnalisé est sur l’avis 2026.
Peut-on encore déduire un versement après 70 ans ?
Non. Depuis le 1er janvier 2026, les versements à 70 ans ou plus ne sont plus déductibles. Mesure rétroactive. Tu peux encore alimenter le plan. Sans rabais à l’entrée. Source : F14709 et A18841.
Le report des plafonds non utilisés est-il de 5 ans ?
Pour les plafonds nés en 2026, oui : cinq ans, jusqu’à l’imposition des revenus 2031. Les reliquats 2024 restent à 3 ans (jusqu’en 2027). Ceux de 2025, jusqu’en 2028. Ce n’est pas « tout passe à 5 ans ».
Combien d’impôt économise 4 710 € à 30 % ?
Environ 1 413 € d’impôt sur le revenu (4 710 × 30 %). Pas 4 710 €. À 11 % : environ 518 €. Le capital versé reste bloqué. Calcul pédagogique. Ton taux réel est sur ton avis.
Le PER est-il meilleur qu’un PEA en 2026 ?
Non. Le PER déduit à l’entrée et bloque jusqu’à la retraite. Le PEA se retire après 5 ans, sans cette déduction. Les deux voient 18,6 % de PS sur les gains. À 11 % de TMI, le cadenas PER paye une remise mince.
Tes papiers, cette semaine
Concrètement, tu n’as pas besoin d’un « bilan retraite » pour lire trois lignes.
- Avis d’impôt 2026 : ton plafond PER 2026, ligne plafond épargne retraite.
- Date de naissance : 70 ans ou pas au jour du virement.
- TMI : multiplie le versement envisagé. 30 % ou 11 %, ce n’est pas le même film.
- Reliquats : 2024 jusqu’en 2027, 2025 jusqu’en 2028, 2026 jusqu’en 2031.
Commence par ces quatre lignes. Un versement « pour utiliser le plafond » sans TMI, c’est de la pub avec un RIB.
Cet article n’est pas un conseil fiscal. Montants salariés 4 710 € / 37 680 € : F14709, 15 avril 2026. Ton avis, ta TMI, ton contrat font le reste.


