Taux immobilier 2026 : ça remonte, calcule
Sommaire
Taux immobilier 2026 : ça remonte, calcule
Le taux immobilier 2026 n’est pas un seul chiffre. J’ai ouvert deux familles de sources. Elles ne mesurent pas la même chose. Les coller, c’est signer un chèque en blanc.
Un courtier te dit « c’est le moment ». L’État, lui, paie cher pour emprunter à 10 ans. Franchement, ce n’est pas la même météo. J’ai calculé une mensualité. Pas une offre de prêt.
Données : octobre 2026. L’Observatoire s’arrête à la production d’août 2026 (PDF de septembre). Les barèmes courtiers : début octobre. Pas un conseil en crédit. Ton TAEG, c’est ton dossier.
Écrit par Combattre la Crise
L’Observatoire s’arrête en août, pas en octobre
L’Observatoire Crédit Logement / CSA ne vend pas de prêt. Il agrège des crédits déjà garantis. Taux nominaux, hors assurance et hors coût des sûretés.
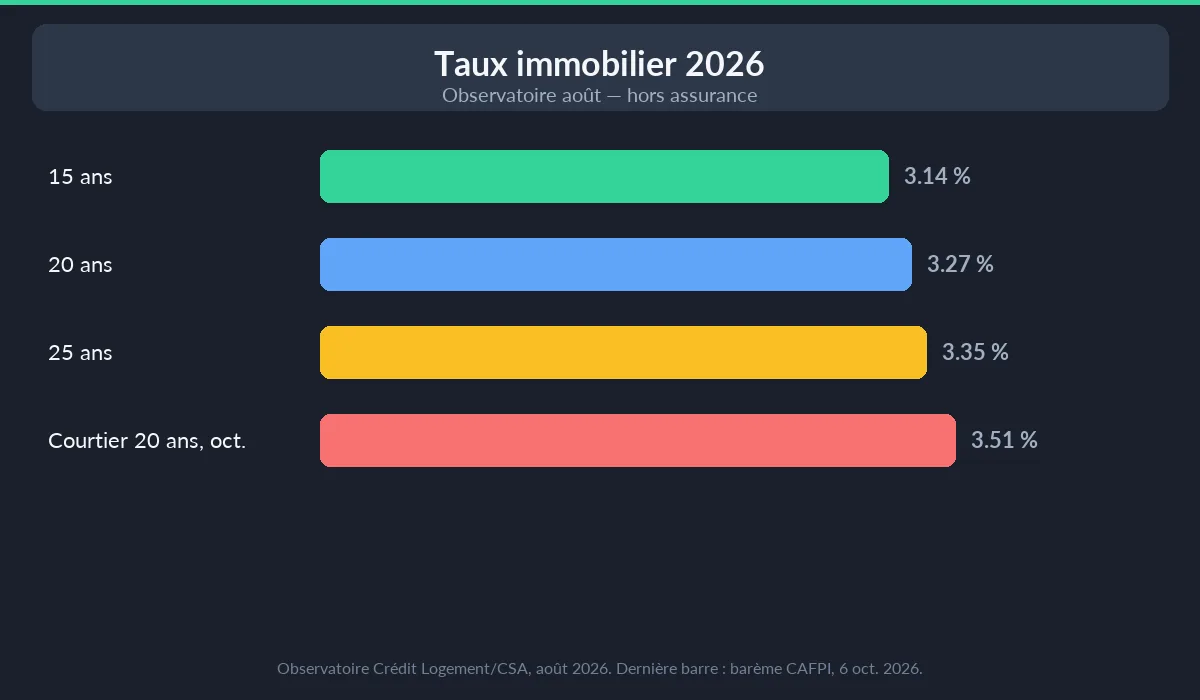
J’ai ouvert l’analyse d’août 2026 et le tableau de bord PDF (septembre 2026). En août, le taux moyen toutes durées : 3,31 %. Neuf : 3,24 %. Ancien : 3,30 %.
| Prêts à taux fixe | Taux moyen | 15 ans | 20 ans | 25 ans |
|---|---|---|---|---|
| Décembre 2025 | 3,16 % | 3,09 % | 3,17 % | 3,25 % |
| Août 2026 | 3,31 % | 3,14 % | 3,27 % | 3,35 % |
Depuis décembre 2025 : +5 pdb à 15 ans, +10 pdb à 20 ans et à 25 ans. Le taux moyen grimpe davantage, +15 pdb, parce que la production s’allonge.
Le PDF est net : +3 pdb en juillet, puis +3 pdb en août, après un plateau vers 3,23 % de février à juin. La home affiche aussi « ▲ + 0,01 vs juillet ». Je m’en tiens au PDF. C’est le document de production.
Durée moyenne : 252 mois. Un prêt sur deux (49,3 %) part sur 25 ans ou plus. En 2025, c’était 46,8 %. Moins de 20 ans : 16,6 %.
Ce n’est pas un barème d’octobre. C’est ce qui a été signé en août. Relis les taux immo de 2020 : on n’est plus dans ce monde-là. On n’est pas non plus en 2023 à 4 % et des poussières.
📊 Mon chiffre : 3,31 % toutes durées, 3,27 % sur 20 ans, production août. Hors assurance. Point.
Concrètement : si on te cite « 3,31 % » en octobre, demande le mois de production. Sinon c’est un slogan.
Le taux immobilier 2026 des courtiers n’est pas l’Observatoire
Début octobre, j’ai ouvert les barèmes. Pas les actes. Les grilles que les banques envoient aux courtiers, puis ce qu’ils disent obtenir.
Le baromètre CAFPI, consulté le 6 octobre 2026, affiche en analyse 3,30 % / 15 ans, 3,51 % / 20 ans, 3,58 % / 25 ans. Meilleurs profils : 3,03 %, 3,20 %, 3,30 %.
Le tableau de la même page, « constatés le 01/10/2026 », décale d’un cran : 3,28 / 3,51 / 3,59 % en moyenne. Pas une crise. Deux lignes sur la même vitrine.
| Durée | CAFPI, texte d’analyse | CAFPI, tableau 01/10 | Pretto, moyennes octobre |
|---|---|---|---|
| 15 ans | 3,30 % | 3,28 % | 3,50 % |
| 20 ans | 3,51 % | 3,51 % | 3,66 % |
| 25 ans | 3,58 % | 3,59 % | 3,75 % |
Pretto, mis à jour le 4 octobre 2026, est plus haut : 3,50 % / 3,66 % / 3,75 %. Sur un profil couple 80–120 k€, 20 ans : 3,44 % « pratiqué », 3,67 % « barème ». Meilleurs dossiers : 3,25 % sur 15 et 20 ans.
Honnêtement, ce n’est pas que l’un mente. Pas le même échantillon, pas le même jour. Aucun des deux n’est l’Observatoire.
Le taux immobilier 2026 des barèmes d’octobre n’est pas celui des dossiers d’août. L’un est une grille. L’autre est de la production. Si la crise immobilière t’a déjà brûlé, tu connais le piège : on te vend le chiffre le plus rassurant.
⚠️ Piège : « on obtient 3,20 % sur 20 ans » = meilleur profil, pas toi. Apport, CDI, reste à vivre, région. Sans ça, le 3,51 % est déjà un plancher optimiste.
Concrètement : note la source, la date, la durée, hors assurance ou TAEG. Trois lignes. Sinon tu compares des choux à des OAT.
L’OAT française est chère, la BCE a déjà bougé
Les banques ne te font pas un cadeau. Elles se refinancent. Quand l’État français paie plus cher à 10 ans, tes grilles suivent. Avec du retard. Puis d’un coup.
Je n’ai retenu qu’un chiffre d’OAT, revu sur la page. Pretto, 4 octobre : l’OAT 10 ans a touché 4,94 % le 1er octobre 2026. Un record, selon eux. Puis 4,87 % « actuellement ».
CAFPI cite 4,68 % au 24 septembre. Plus tôt. Je ne mélange pas.
Côté BCE, CAFPI écrit : +0,25 point le 10 septembre 2026. Le 2,65 % de « taux directeur » parfois collé dans un tableau : je ne l’ai pas trouvé sur leur page du 6 octobre. Je ne l’invente pas.
Pretto met un +0,25 et un taux de dépôt à 2,5 %. Pas le même étage. Je garde source et date.
Tu as vu acheter de l’immobilier en 2023 : déjà le choc, déjà les dossiers qui coincent. L’Observatoire parle d’un marché « engagé sur le chemin de la récession » en août. Production en recul. Solvabilité qui décroche.
Franchement, un taux immobilier 2026 unique sur un SMS, c’est du marketing. L’OAT à 4,94 % le 1er octobre, c’est un prix. Le « c’est le moment » n’en est pas un.
Concrètement : avant de signer, demande ce que la banque a dans sa grille cette semaine. Pas le PDF d’août. Pas le tweet d’avril.
200 000 € sur 20 ans : j’ai calculé la mensualité
Hors assurance. Capital 200 000 €. 240 mois. Taux nominal fixe.
Formule, mensualité (M) :
[
M = C \times \frac{t}{1-(1+t)^{-n}}
]
(C = 200\,000), (n = 240), (t) = taux annuel / 12.
Excel / LibreOffice, séparateur français :
=PMT(3,27%/12;240;-200000)
Puis la même avec 3,51 %.
| Hypothèse | Taux | Mensualité | Total remboursé | Intérêts |
|---|---|---|---|---|
| Observatoire août, 20 ans | 3,27 % | 1 136,42 € | 272 741 € | 72 741 € |
| CAFPI, moyenne 20 ans (analyse / 01/10) | 3,51 % | 1 160,95 € | 278 627 € | 78 627 € |
| Écart | +24 pdb | +24,53 € | +5 886 € | +5 886 € |
Vingt-cinq euros par mois. Sur 20 ans, près de 5 900 €. Ce n’est pas un drame national. Ce n’est pas « rien » non plus. Surtout si tu vises augmenter son épargne mensuelle du même ordre.
Si tu prends la moyenne Pretto à 3,66 % sur 20 ans : 1 176,43 €. Soit +40 € par mois vs 3,27 %, +9 602 € sur 20 ans. Toujours hors assurance.
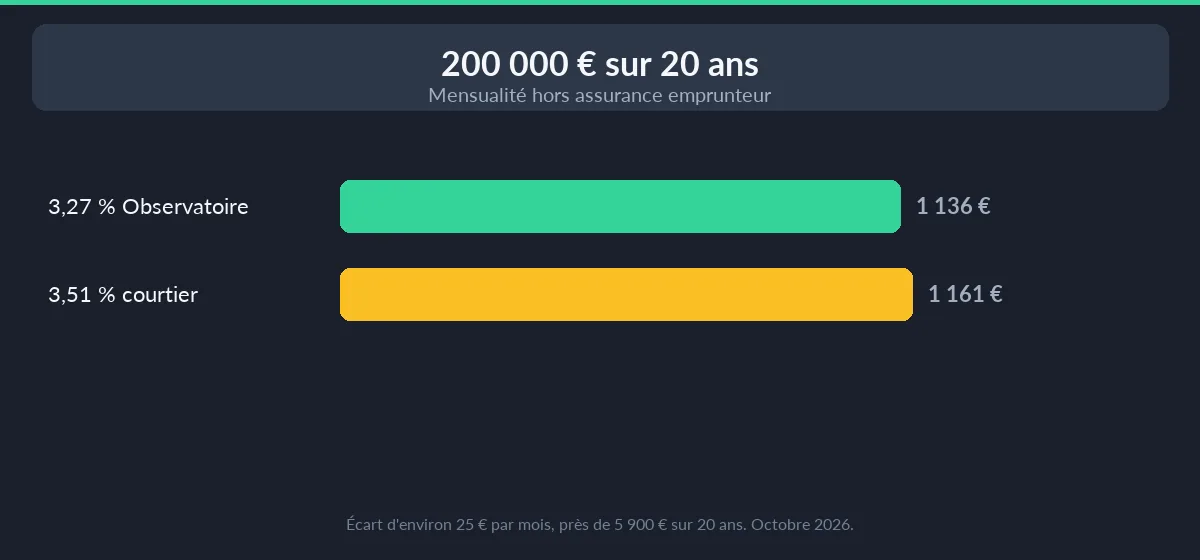
J’ai calculé. Le 3,27 % n’est pas ton offre d’octobre. Le 3,51 % n’est pas l’Observatoire.
Si on te vend le taux immobilier 2026 comme une fenêtre qui se ferme demain matin, sors le tableur.
Sans apport, la durée s’allonge, le taux aussi, le HCSF te recadre. Lis le crédit immobilier sans apport avant de croire au 25 ans magique.
💡 Astuce : reproduis les deux PMT avec ton capital. 180 000 ou 280 000, l’écart bouge. Le discours, lui, reste le même.
Concrètement : deux lignes dans un tableur. 3,27 % et le taux écrit sur l’émail du courtier. Pas celui du site.
Usure, HCSF, TAEG : le plafond n’est pas le taux affiché
Le taux d’usure T4 2026 de la Banque de France, mis en ligne le 28 septembre 2026, s’applique au 1er octobre 2026.
Prêts immobiliers à taux fixe, 20 ans et plus : 5,40 %. C’est un TAEG maximum, pas un taux nominal. 10 ans à moins de 20 ans : 4,68 %. Moins de 10 ans : 4,09 %.
CAFPI et Pretto citent aussi 5,40 %. Pour une fois, ça colle : j’ai ouvert la page officielle.
Un 3,5 % nominal n’est pas collé au plafond. L’assurance, la garantie, les frais de dossier, parfois la tenue de compte — 30 €/an pour le privilège — rentrent dans le TAEG. C’est là que ça coince, pas sur le 3,51 % du SMS.
Comparer un taux immobilier 2026 hors assurance à un TAEG, c’est comparer un filet à une facture.
Le HCSF : je n’ai pas ouvert une décision d’octobre 2026 qui abrogerait le plafond. L’Observatoire, PDF d’août, parle encore des « contraintes » du taux d’effort.
La règle que les banques appliquent depuis 2022 : 35 % assurance comprise, 25 ans (27 avec différé). CAFPI a un simulateur HCSF. Tant que le contraire n’est pas publié, compte 35 %.
Tu as déjà un crédit à 1 % de 2020 ? Renégocier son crédit immobilier vers 3,5 %, c’est souvent te tirer une balle dans le pied. L’inverse de 2016.
Concrètement : demande le TAEG de l’offre, pas le « taux ». Puis le taux d’effort assurance comprise. Deux cases. Pas un vibe.
L’assurance emprunteur n’est pas un détail
Un taux nominal de 3,5 % n’est pas le TAEG. Je le répète parce que les pubs l’oublient.
Le TAEG ajoute assurance, garantie, frais de dossier, courtage s’il est dû. L’usure se juge sur ça.
Deux emprunteurs à 3,51 % nominal : 0,20 % d’assurance vs 0,50 %. Mensualité « crédit » identique. Coût réel, non.
Délégation, loi Lemoine : lis la ligne assurance avant de fêter le 3,30 %. Je n’ai pas ton questionnaire. D’où : pas un conseil en crédit.
Concrètement : trois nombres sur l’offre. Taux nominal. Coût d’assurance mensuel. TAEG. Si un manque, ce n’est pas une offre. C’est un teaser.
FAQ — taux, sources, usure, mensualité
Quel est le taux immobilier 2026 sur 20 ans ?
Ça dépend de la source. Observatoire, août 2026, hors assurance : 3,27 %. CAFPI, début octobre : 3,51 %. Pretto : 3,66 % (3,44 % « pratiqué » sur un couple 80–120 k€). Aucun n’est « le » taux de la France le 6 octobre.
Pourquoi l’Observatoire et les courtiers ne donnent pas le même chiffre ?
L’Observatoire mesure des prêts accordés un mois donné, hors assurance. Un courtier publie des barèmes à une date de grille. Août n’est pas octobre. Une moyenne nationale n’est pas un meilleur profil.
Le taux d’usure bloque-t-il les dossiers en octobre 2026 ?
Le plafond officiel, Banque de France, 1er octobre 2026 : 5,40 % de TAEG pour les prêts à taux fixe de 20 ans et plus. Un 3,5 % nominal passe souvent.
Un TAEG chargé (assurance, frais, durée longue) peut coller. CAFPI dit que le passage de 5,29 % à 5,40 % « assouplit » des dossiers coincés. C’est un plafond. Pas un sésame.
Combien coûte 200 000 € empruntés sur 20 ans ?
Hors assurance, à 3,27 % : 1 136,42 € par mois, 72 741 € d’intérêts. À 3,51 % : 1 160,95 €, 78 627 € d’intérêts.
Écart : 24,53 € par mois, 5 886 € sur 20 ans. Formule =PMT(taux/12;240;-200000). Avec assurance, ajoute la cotisation.
Faut-il attendre une baisse pour acheter ?
Je ne te dis pas d’acheter. Je ne te dis pas d’attendre. L’OAT à 4,94 % le 1er octobre (Pretto) n’annonce pas une pluie de 2 %. L’Observatoire décrit déjà une demande fragile en août.
Parier sur une baisse, c’est un pari de taux. Calcule la mensualité que tu peux payer si les taux ne baissent pas.
Tes papiers, cette semaine
Concrètement, tu n’as pas besoin d’un « go » de courtier pour lire trois PDF.
- Observatoire : mois de production, hors assurance, durée.
- Mail du courtier : date de barème, durée, hors assurance vs TAEG.
- Banque de France : usure de ton trimestre, 20 ans et plus ou pas.
- Tableur :
PMTsur ton capital. Puis l’assurance à part.
Commence par ces quatre feuilles. Le discours « c’est le moment » sans mensualité, c’est de la pub.
Cet article n’est pas un conseil en crédit. Les taux cités sont ceux des sources ouvertes en octobre 2026. L’Observatoire s’arrête à août. Ton offre dépend de la banque, de l’assurance et du HCSF.


