Inflation 2026 : +3,1 % en septembre, pas octobre
Sommaire
Inflation 2026 : +3,1 % en septembre, pas octobre
L’inflation 2026 n’est pas un chiffre d’octobre. Au 24 octobre, le dernier IPC définitif de l’Insee s’arrête à septembre. +3,1 % sur un an, après +2,4 % en août. L’estimation provisoire d’octobre sort le 30. Je ne l’invente pas.
J’ai ouvert la page. Pas un fil. Les résultats définitifs de septembre 2026, parus le 15 octobre. Informations rapides n° 247.
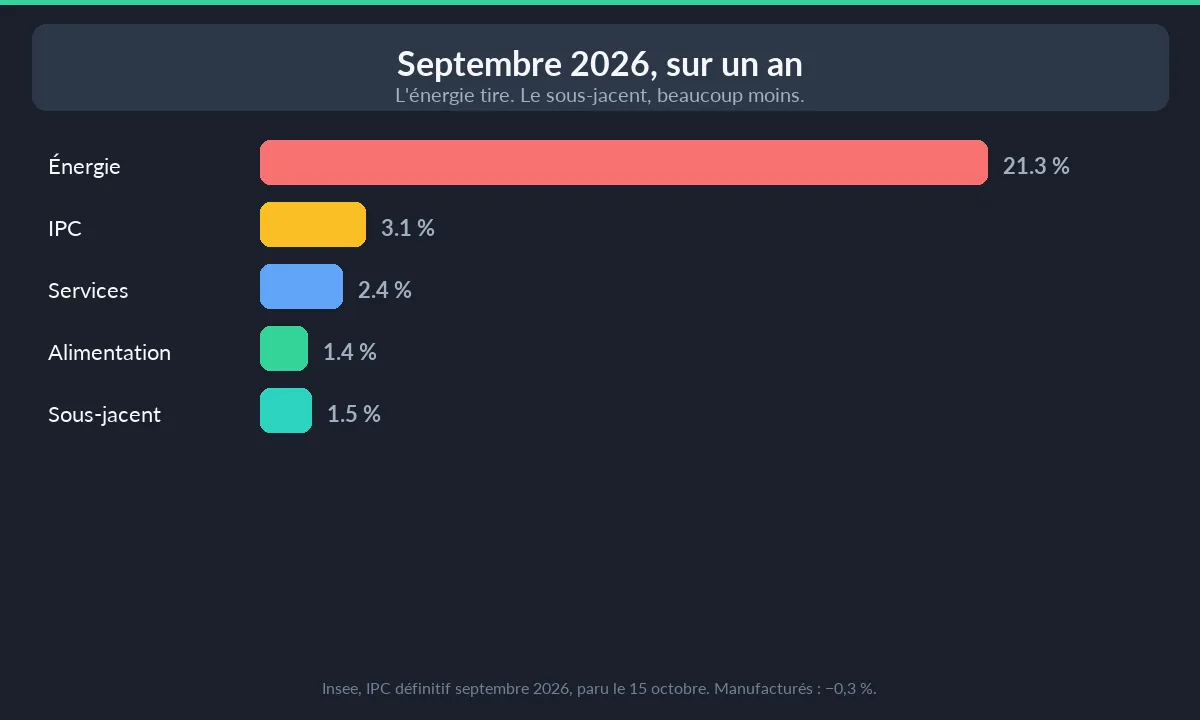
Franchement, le 3,1 % n’est pas « un peu d’énergie ». L’énergie fait +21,3 % sur un an. Elle tire. Le Livret A à 1,7 % perd du pouvoir d’achat. Le sous-jacent à 1,5 % dit que tout ne s’envole pas. Pas de panique. Pas de « tout va bien ».
Données : 24 octobre 2026. Cet article n’est pas un conseil financier. C’est un décryptage de l’IPC, sourcé, pour un profil type. Ton panier n’est pas celui de l’Insee.
Écrit par Combattre la Crise
Le dernier chiffre officiel est septembre
Sur un mois, l’IPC se replie de 0,3 % en septembre, après +0,7 % en août. Hôtels et transports d’été qui se dégonflent. Hébergement −15,0 %. Transport −9,8 %. Rien d’une déflation. Un calendrier.
Corrigés des variations saisonnières, les prix augmentent de 0,8 % sur le mois, après +0,2 % en août. Le −0,3 % brut te rassure. Le +0,8 % CVS, non.
Sur un an : +3,1 %. Août était à +2,4 %. La pente remonte depuis l’été. Pas 2022. Pas zéro non plus.
L’Insee a révisé l’estimation provisoire du 30 septembre. Glissement annuel de l’IPC : +0,1 point. Le mensuel est confirmé. L’IPCH annuel est confirmé. Son mensuel : +0,1 point.
Prochaine publication provisoire (octobre) : 30 octobre 2026, 8h45. Définitifs octobre : 13 novembre 2026, 8h45. Jusque-là, septembre. Point.
📊 Mon chiffre : +3,1 % sur un an, −0,3 % sur le mois, +0,8 % en CVS. Trois nombres. Un seul film.
Le tableau de bord de la conjoncture, mis à jour le 22 octobre, range encore les prix à septembre +3,1 %. Prochaine case : 30 octobre.
Concrètement : si on te sort un « 3,1 % d’octobre », demande le communiqué. Il n’existe pas encore.
L’inflation 2026 n’est pas un peu d’énergie
Sur un an, les prix de l’énergie accélèrent encore : +21,3 % en septembre, après +16,7 % en août et +12,6 % en juillet. Trois mois d’affilée. Sur le mois : +3,9 %, après +3,4 % et +2,3 %.
Pondération Insee 2026 : l’énergie pèse 764 pour 10 000 dans l’IPC. Soit 7,64 % du panier. 7,64 % × 21,3 % ≈ 1,6 point sur 3,1. La moitié du glissement. « Un peu », comme un peu de grossesse.
Les produits pétroliers : +36,2 % sur un an (août +28,7 %). Pondération 370 pour 10 000. 3,70 % × 36,2 % ≈ 1,3 point. Le gazole à lui seul : +44,1 % (août +36,4 %). L’essence : +25,7 %. Les combustibles liquides, le fioul du pavillon : +64,6 %.
Le gaz : +19,0 % (août +14,3 %). L’électricité : +1,4 % (août +1,1 %). Ce n’est pas le même film que 2022. Ce n’est pas la facture EDF qui explose ce 3,1 %. C’est le diesel, le super, le fioul, le gaz.
⚠️ Piège : coller « énergie » et « électricité » comme si c’était la même ligne. L’Insee les sépare. L’électricité à +1,4 % n’explique pas un 3,1 %. Le gazole à +44,1 %, si.
Les ménages du premier quintile voient +3,3 % sur un an (hors tabac), contre +3,1 % pour l’ensemble. Un écart mince. Il va dans le sens attendu : plus tu es serré, plus l’énergie pèse.
J’ai calculé la contribution. Pas une prévision. Une multiplication. 764 / 10 000 × 21,3. Le 3,1 % n’est pas une moyenne de supermarché. C’est un choc pétrole + gaz, dilué dans un panier où le reste bouge peu.
Alim, services, manufacturés : le vrai panier
L’alimentation accélère : +1,4 % sur un an, après +1,1 % en août. Sur le mois : +0,1 %. Ce n’est pas 2022. Ce n’est pas non plus « l’alim a disparu ».
Les produits frais : +9,5 % sur un an (août +5,9 %). Vagues de chaleur. Tomates et courgettes : +35,8 %. Hors frais : +0,4 %. Pain et céréales −0,4 %. Le caddie industriel n’explose pas.
Dans la grande distribution, alimentation industrielle + entretien + hygiène : −0,3 % sur un an. Ton ressenti caisse n’est pas un indice.
Les services : +2,4 % sur un an, après +1,9 %. Sur le mois : −1,4 %, saisonnier. Transport +5,1 % (aérien +10,0 %). Assurances +4,4 %. Communications +6,2 %, encore chaudes. Loyers +2,1 %.
Les produits manufacturés : −0,3 % sur un an. Habillement −0,9 %. Produits de santé −2,3 %. Bijoux +12,2 %. L’or brille. Le tee-shirt, non. Tabac : +3,3 %, comme en août.
| Poste (Insee, sept. 2026) | Sur un mois | Sur un an | Août, sur un an |
|---|---|---|---|
| Ensemble IPC | −0,3 % | +3,1 % | +2,4 % |
| Ensemble CVS | +0,8 % | +3,1 % | — |
| Énergie | +3,9 % | +21,3 % | +16,7 % |
| dont produits pétroliers | +6,1 % | +36,2 % | +28,7 % |
| Services | −1,4 % | +2,4 % | +1,9 % |
| Alimentation | +0,1 % | +1,4 % | +1,1 % |
| Produits manufacturés | +0,5 % | −0,3 % | −0,4 % |
| Tabac | 0,0 % | +3,3 % | +3,3 % |
| Sous-jacent | +0,4 % | +1,5 % | +1,1 % |
| IPCH | −0,3 % | +3,4 % | +2,6 % |
Source : Insee, IPC résultats définitifs septembre 2026, paru le 15 octobre. Base 100 = 2025. Champ France entière, sauf mention.
Sous-jacent à 1,5 % : tout ne s’envole pas
L’inflation sous-jacente (ISJ) s’établit à +1,5 % en septembre, après +1,1 % en août. Tarifs publics et prix volatils exclus. Corrigé de la fiscalité et des saisons.
Le sous-jacent à 1,5 % ne dit pas que l’inflation 2026 est morte. Il dit que le cœur du panier n’explose pas. 1,5 % après 1,1 %. Ça accélère. Ça ne part pas en vrille.
Dans le détail sous-jacent : manufacturés −0,3 % sur un an. Alim hors viandes, laitiers et exotiques : −0,5 %. Services y compris loyers et eau : +2,9 %. Le dur, c’est encore les services. Pas les yaourts.
L’IPCH : +3,4 % sur un an, après +2,6 %. Écart avec l’IPC : 0,34 point, surtout des pondérations. L’IPC suit des prix de santé bruts. L’IPCH, des prix nets de Sécu. Pour l’Europe, l’IPCH. Pour ton caddie, l’IPC.
Honnêtement, 1,5 % de sous-jacent n’efface pas 21,3 % d’énergie. Il empêche juste de crier à la contagion générale. On a déjà vu des sous-jacents à 6 % en 2023. On n’y est pas.
💡 Astuce pro : deux colonnes. Glissement IPC. Glissement ISJ. Si le premier saute et le second tient, cherche l’énergie, le tabac, les tarifs. Si les deux sautent, là tu as un problème de fond.
10 000 € sur le Livret A : le calcul
Depuis le 1er août 2026, le Livret A est à 1,7 %. Le LEP à 2,5 %. On l’a déjà chiffré : Livret A 2026 à 1,7 % et LEP à 2,5 %. Je ne refais pas l’arrêté. Je pose le 3,1 % à côté.
Personnellement, j’ai calculé sur 10 000 €, un an, taux plein, pour l’ordre de grandeur. Pas ton livret réel. Pas les quinzaines. Pas un déflateur personnel.
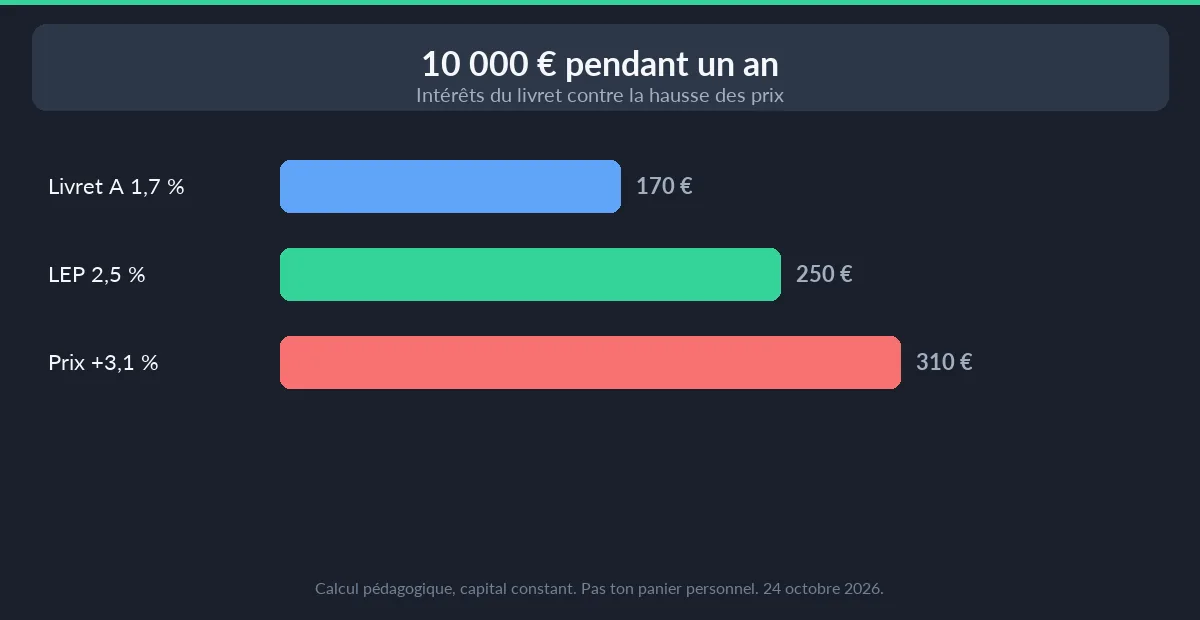
Intérêts Livret A : 10 000 × 1,7 % = 170 €. Hausse des prix à 3,1 % sur le même stock : 10 000 × 3,1 % = 310 €. Écart ≈ −140 € de pouvoir d’achat.
LEP : 10 000 × 2,5 % = 250 €. Même hausse de panier : 310 €. Écart ≈ −60 €. Moins moche. Toujours négatif. Et encore faut-il être éligible.
Ce n’est pas un déflateur perso. C’est un ordre de grandeur face à l’inflation 2026. Si tu n’as pas de voiture et que tu te chauffes au bois, ton 3,1 % n’est pas le 3,1 %. Si tu fais 400 km de gazole par semaine, il est trop gentil.
Le Livret A reste liquide, net d’impôt, plafonné. Il ne « bat » pas 3,1 %. Bercy n’a pas signé une clause d’indexation. 1,7 % jusqu’au 31 janvier 2027.
Tu veux un flux, pas un slogan ? augmenter son épargne mensuelle pèse plus que 0,2 point de taux. 50 € de plus par mois, c’est 600 €. Le 1,7 % sur 10 000 €, c’est 170 €. Le stylo avant le taux.
📊 Chiffres : 170 € d’intérêts, 310 € de panier. −140 €. Formule : =10000*0.017 et =10000*0.031. Deux cellules. Pas un simulateur de banque.
Crédit, PER, assurance-vie : le reste du patrimoine
Le 3,1 % n’est pas un taux d’emprunt. Pour le crédit, on a déjà sorti les taux immobiliers d’octobre 2026. Je ne refais pas le barème. Un lien suffit.
Le PER 2026 a son propre couvercle : le plafond PER 2026. 4 710 € de plancher salarié. La déduction vaut ta TMI, pas le versement. Ce n’est pas un bouclier anti-prix.
L’assurance-vie classique : l’assurance vie restée à 17,2 % de prélèvements sociaux. Le PER, lui, est à 18,6 %. Aucune enveloppe n’annule un gazole à +44 %.
Concrètement : un chiffre Insee, un taux de livret, un TAEG, un plafond PER. Quatre tiroirs. Les mélanger, c’est signer un chèque en blanc.
FAQ — septembre, énergie, Livret A, sous-jacent, octobre
Quelle est l’inflation en septembre 2026 ?
IPC définitif, Insee, paru le 15 octobre 2026 : −0,3 % sur un mois, +3,1 % sur un an. Août était à +2,4 % sur un an. IPCH : +3,4 % sur un an. CVS : +0,8 % sur le mois. Source : Informations rapides n° 247.
Pourquoi l’énergie pèse autant ?
+21,3 % sur un an, après +16,7 % en août. Pondération 764 / 10 000. Contribution ≈ 1,6 point sur 3,1. Produits pétroliers +36,2 %, gazole +44,1 %, fioul +64,6 %, gaz +19,0 %. Électricité +1,4 % seulement. Ce n’est pas « un peu d’énergie ».
Le Livret A couvre-t-il l’inflation ?
Non, pas à 1,7 % face à 3,1 %. Sur 10 000 € : 170 € d’intérêts, 310 € de panier. Écart ≈ −140 €. LEP à 2,5 % : 250 €, écart ≈ −60 €. Calcul pédagogique. Pas un déflateur personnel. Taux depuis le 1er août 2026.
Inflation et inflation sous-jacente, quelle différence ?
L’IPC prend tout le panier, énergie et tabac compris. Le sous-jacent (ISJ) retire les tarifs publics et les prix volatils. Septembre : IPC +3,1 %, ISJ +1,5 %. L’écart, c’est surtout l’énergie.
Le chiffre d’octobre est-il déjà sorti ?
Non. Au 24 octobre 2026, le dernier officiel est septembre. Estimation provisoire d’octobre : 30 octobre 2026, 8h45. Définitifs octobre : 13 novembre 2026. Le tableau de bord le rappelle. J’attends le communiqué.
Concrètement
Concrètement, tu n’as pas besoin d’un « briefing macro » pour lire quatre lignes.
Page Insee du 15 octobre : IPC septembre +3,1 % sur un an, −0,3 % sur le mois.
Ligne énergie : +21,3 %. Pas l’électricité à +1,4 %.
Sous-jacent : +1,5 %. Le cœur ne s’envole pas.
Livret A 1,7 % vs 3,1 % : sur 10 000 €, −140 €. Pas ton panier.
Commence par ces quatre lignes. Un tweet « ça explose » sans le 21,3 %, c’est de la pub. Un tweet « tout va bien » sans le Livret A, aussi.
Cet article n’est pas un conseil financier. Chiffres : Insee, IPC définitif septembre 2026, paru le 15 octobre. Livret A 1,7 % et LEP 2,5 % depuis le 1er août 2026. Ton panier, ton RFR, ton dossier de crédit font le reste.