Assurance vie 2026 : 17,2 % de PS, pas 18,6 %
Sommaire
Assurance vie 2026 : 17,2 % de PS, pas 18,6 %
L’assurance vie 2026 n’est pas passée à 18,6 %. J’ai vérifié. La LFSS a relevé la CSG sur le PEA, le compte-titres, les dividendes. Ton contrat avec valeur de rachat reste à 17,2 %.
Ce n’est pas un produit magique. J’ai payé 3 % de frais d’entrée en 2011. Sur 20 000 €, 600 € partis le jour J. Plus 30 €/an pour le privilège de leur prêter mon argent.
Données : septembre 2026. Cet article n’est pas un conseil financier personnalisé. Ton impôt dépend de la date d’ouverture, des primes et du support.
Écrit par Combattre la Crise
Ce que la LFSS 2026 a vraiment bougé
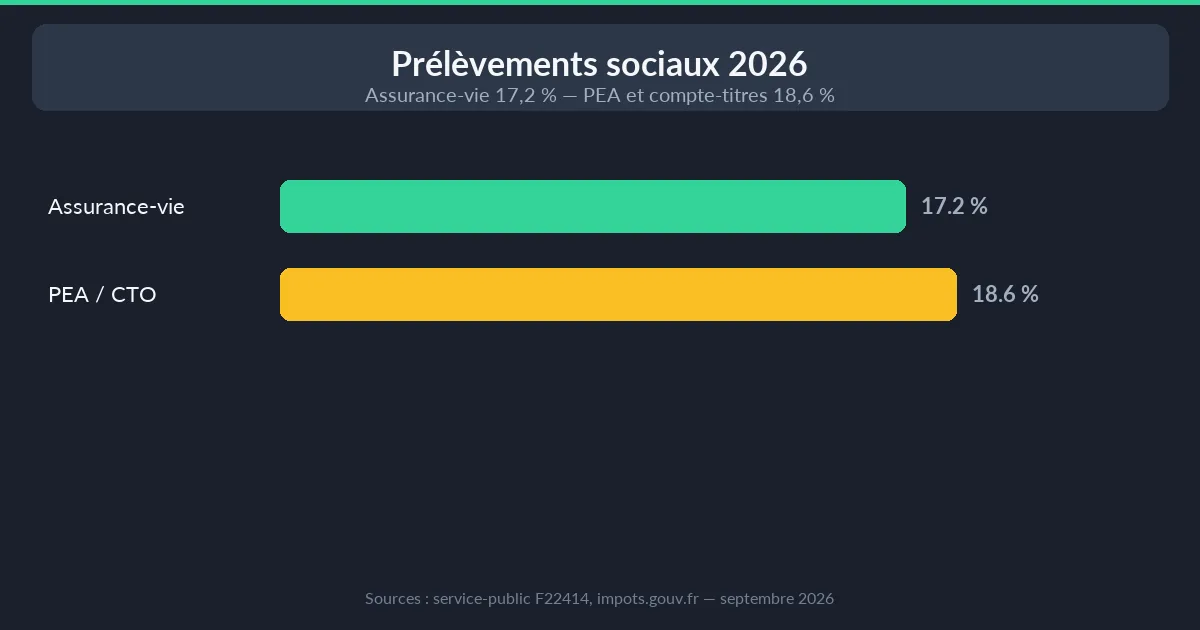
Depuis le 1er janvier 2026, les prélèvements sociaux de droit commun sur les placements passent de 17,2 % à 18,6 %. CSG : 9,2 % → 10,6 %. CRDS : 0,5 %. Prélèvement de solidarité : 7,5 %.
La page L’assurance-vie et le PEA d’impots.gouv.fr, modifiée le 8 avril 2026, pose l’exception. Les produits des contrats d’assurance-vie et de capitalisation avec valeur de rachat restent à 17,2 %. Les contrats « rente-survie » et « épargne handicap » basculent à 18,6 %.
Capital.fr le confirme le 22 septembre 2026. Même lecture que Bercy.
| Placement | PS 2025 | PS 2026 |
|---|---|---|
| PEA, compte-titres, dividendes | 17,2 % | 18,6 % |
| Contrat avec valeur de rachat | 17,2 % | 17,2 % |
| Rente-survie, épargne handicap | 17,2 % | 18,6 % |
Un point quatre, sur 10 000 € de gains, c’est 140 €. Ça ne rachète pas 3 % de frais d’entrée.
Le PEA 2026 et les 18,6 % de prélèvements sociaux a pris la hausse. Ton enveloppe assurantielle, non. Lis le relevé.
Concrètement : ouvre le dernier relevé. Cherche le taux de prélèvements sociaux. S’il affiche 17,2 % sur un contrat classique, tu es dans le cas impots.gouv.fr.
Fiscalité assurance vie : le barème du rachat
La fiche Comment sont imposés les revenus d’un contrat d’assurance-vie, vérifiée le 15 avril 2026, est nette. IR seulement si tu fais un rachat, total ou partiel. Pas de rachat, pas d’IR.
Seul le gain est taxé. Les primes ressortent nettes. Un rachat mélange les deux. L’assureur calcule la quote-part de produits.
Primes versées depuis le 27 septembre 2017 :
| Ancienneté | IR forfaitaire | Abattement IR |
|---|---|---|
| Moins de 8 ans | 12,8 % | aucun |
| ≥ 8 ans, primes nettes ≤ 150 000 € | 7,5 % | 4 600 € / 9 200 € |
| ≥ 8 ans, fraction au-delà de 150 k€ | 12,8 % | 4 600 € / 9 200 € |
Le seuil de 150 000 € se calcule tous contrats confondus, primes nettes, pas la valeur de marché.
Avant 8 ans : PFU 12,8 % + PS. Après 8 ans : IR 7,5 % sous le seuil, avec abattement. Les PS ne baissent pas.
Tu peux opter pour le barème progressif, utile si tu es non imposable. J’ai calculé pour un TMI 30 % : le forfait gagne.
Les primes avant le 27 septembre 2017 gardent l’ancien régime (PFL 35 / 15 / 7,5 % ou barème). Demande l’IFU. Ne devine pas.
⚠️ Piège : les 8 ans ne sont pas un cadenas. C’est un tarif. Si tu as besoin du cash, tu rachètes. Attendre 8 ans pour une chaudière en panne, c’est du folklore.
Concrètement : note la date d’ouverture et le cumul des primes nettes. Sans ces deux chiffres, le barème est un dessin.
Abattement 8 ans : 4 600 €, les PS restent dehors
Après 8 ans, abattement annuel sur les gains : 4 600 € (célibataire, veuf, divorcé) ou 9 200 € (couple marié ou pacsé à imposition commune). Tous tes contrats, une fois par an.
Honnêtement, 4 600 € calme un rachat modeste. Ça ne protège pas 80 000 € de plus-values. L’abattement est annuel. Tu ne le reports pas.
Les prélèvements sociaux ne sont pas dans l’abattement. Service-public : les gains sont toujours soumis aux PS au taux de 17,2 %. Dès le premier euro. Zéro franchise sociale.
| Poste | Abattement 8 ans | Taux 2026 (contrat classique) |
|---|---|---|
| Impôt sur le revenu | 4 600 € / 9 200 € | 7,5 % ou 12,8 % |
| Prélèvements sociaux | aucun | 17,2 % dès le 1er euro |
Sur 4 600 € de gains après 8 ans, célibataire : IR = 0. PS = 4 600 × 17,2 % = 791 €. « Exonéré » est un mot d’assureur.
Exonération d’IR possible : licenciement, retraite anticipée, invalidité 2e/3e catégorie, liquidation judiciaire. Pas la rupture conventionnelle. Les PS restent dus, sauf invalidité selon impots.gouv.fr.
Concrètement : si tu vises l’abattement, espace les rachats partiels sur deux années civiles. Un 28 décembre et un 4 janvier, c’est le calendrier fiscal. Pas de la magie.
Rachat partiel : j’ai calculé 10 000 € de gains
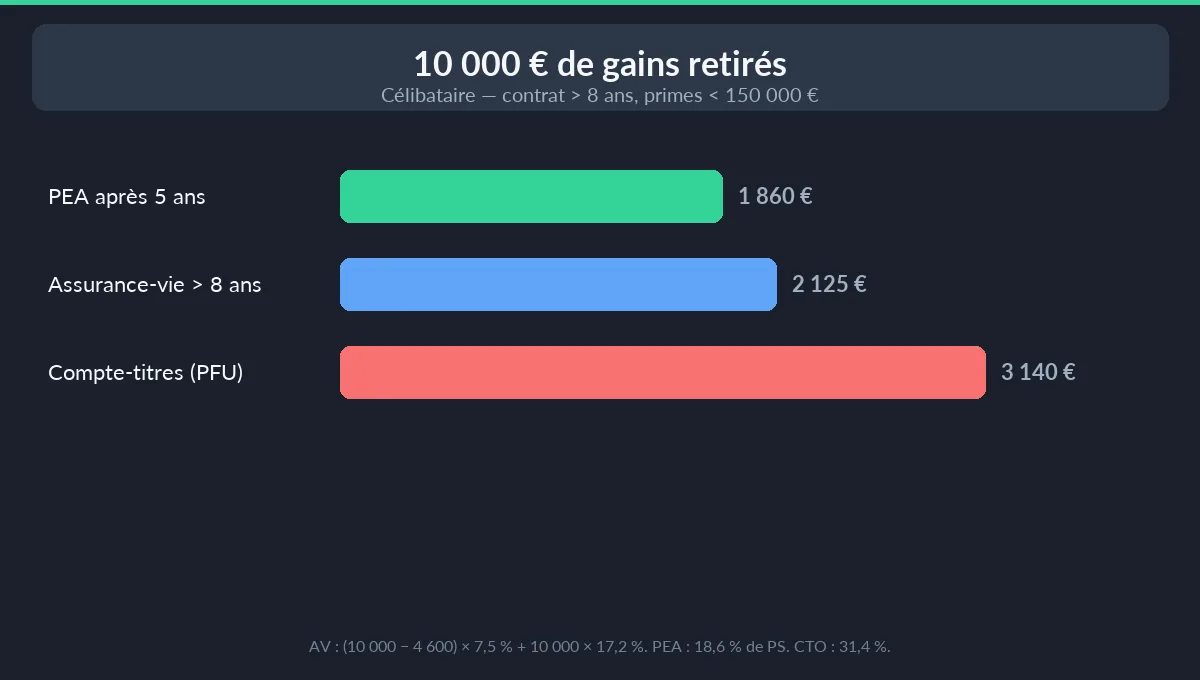
Profil pédagogique. Contrat de plus de 8 ans. Célibataire. Primes nettes sous 150 000 €. Rachat dont 10 000 € de gains. Primes depuis le 27 septembre 2017. J’ai calculé à la main.
Formule du rachat partiel :
gain taxable ≈ montant retiré × (valeur − primes nettes) / valeur
Exemple. Valeur 80 000 €. Primes 50 000 €. Tu retires 26 667 €. Gain ≈ 10 000 €.
IR : (10 000 − 4 600) × 7,5 % = 405 €
PS : 10 000 × 17,2 % = 1 720 €
Total : 2 125 €. Taux apparent : 21,25 %. Pas 7,5 %. Franchement, c’est là que le contrat cesse d’être « défiscalisé ».
Nuance fonds euros. Les PS sur les intérêts en euros sont déjà prélevés chaque année, à l’inscription en compte. impots.gouv.fr : « lors de leur inscription en compte ou lors du retrait ».
Sur les euros, tu ne paies pas deux fois. Sur les UC, les PS tombent au rachat. Le 1 720 € suppose 10 000 € encore soumis aux PS. Typiquement de l’UC.
Même gain de 10 000 € si le régime PEA ne s’applique pas (compte-titres, ou PEA avant 5 ans) : 10 000 × 31,4 % = 3 140 €.
PEA après 5 ans : 10 000 × 18,6 % = 1 860 € (IR 0 + PS 18,6 %).
| Enveloppe (10 000 € de gains) | IR | PS | Total |
|---|---|---|---|
| Contrat 8 ans+, célibataire, primes sous 150 k€ | 405 € | 1 720 € | 2 125 € |
| PEA 5 ans ou plus | 0 € | 1 860 € | 1 860 € |
| CTO / PEA avant 5 ans (PFU 31,4 %) | 1 280 € | 1 860 € | 3 140 € |
Le PEA après 5 ans bat souvent le contrat sur les gains actions. 1 860 € contre 2 125 €. L’enveloppe assurantielle gagne sur le fonds euros, la clause bénéficiaire, et le cash avant 5 ans de PEA. Je ne vends pas le contrat comme supérieur au PEA.
Pour investir en bourse via un compte-titres, tu paies 31,4 % hors PEA.
Concrètement : demande une simulation de rachat, IR / PS / capital séparés. Compare-la à ces trois lignes.
Fonds euros : les PS tombent même sans rachat
impots.gouv.fr le confirme. Produits soumis aux PS à l’inscription en compte ou au retrait. Sur le fonds euros, l’assureur prélève chaque année, souvent au 31 décembre, depuis 2011. Tu ne touches rien. L’État, si.
Un fonds euros à 2,50 % « nets de frais de gestion » n’est pas net de PS. 2,50 % × (1 − 0,172) = 2,07 % net net. Le Livret A 2026 à 1,7 % et LEP à 2,5 % n’a pas cette ligne. Plafonné. Net d’impôt.
L’inflation n’envoie pas de relevé. Elle mange le fonds euros pendant que l’assureur parle de « sécurité ».
Les UC, c’est l’autre étage. PS au rachat, sur le gain. Un krach n’attend pas tes 8 ans.
Frais. Entrée 0 à 5 %. Gestion 0,60 à 1 % par an. Sur 20 ans, ça pèse plus que 1,4 point de CSG. J’ai quitté la banque de réseau. Trop tard pour les 600 € de 2011.
📊 Chiffre : 20 000 € versés en 2011, 3 % d’entrée = 600 €. Offerts au commercial.
💡 Astuce pro : un rachat partiel n’est pas une clôture. L’ancienneté continue. Utile si le PEA n’a pas 5 ans et que la voiture lâche.
Concrètement : sur le relevé, sépare fonds euros et UC. Taux affiché, frais, PS déjà prélevés. Trois lignes. Dix minutes.
Assurance vie 2026 ou PEA : que choisir vraiment ?
Un calcul d’horizon, de support, et de date.
Gains actions, horizon ≥ 5 ans, titres éligibles. Le PEA gagne souvent. Après 5 ans : IR 0, PS 18,6 %. Le contrat après 8 ans : IR 7,5 % après abattement, plus 17,2 % de PS. Sur 10 000 € de produits UC : 1 860 € contre 2 125 €.
Fonds euros, poche de précaution. Le contrat a un rôle. Le PEA n’est pas fait pour ça. Le livret non plus, une fois les plafonds saturés. Encore faut-il un net net qui bat l’inflation.
Cash avant 5 ans de PEA. Un retrait PEA avant 5 ans clôture le plan, hors cas légaux, et taxe à 31,4 %. Un rachat partiel sur le contrat ne clôture rien. Argent dans 18 mois : livret ou contrat. Pas le PEA.
Succession. La clause bénéficiaire reste l’argument que le PEA n’a pas. Lis le contrat.
Le comparatif PEA ou compte-titres règle l’autre jambe : univers, retraits, 31,4 % hors PEA.
Le goulot, ce n’est pas le taux. C’est le virement. Le guide pour augmenter son épargne mensuelle sert plus qu’un 8e avenant.
Concrètement : une feuille, trois colonnes (livret / PEA / contrat). Date, encours, frais, horizon. Tu remplis. Ensuite tu verses.
Profil type : 48 ans, 3 % de frais en 2011
Profil type, pas toi. Célibataire, 48 ans, TMI 11 %. Contrat ouvert en mars 2011. Frais d’entrée 3 %. Tenue : 30 €/an pour le privilège. Encours septembre 2026 : 68 000 €. Primes nettes : 55 000 €. Gains : 13 000 €. Mix : 72 % euros, 28 % UC.
Il veut 12 000 € pour une chaudière. Rachat partiel, pas clôture.
Gain taxable ≈ 12 000 × 13 000 / 68 000 ≈ 2 294 €.
IR après abattement 4 600 € : 0 €.
PS : une partie des euros a déjà été prélevée. Si tout le gain du rachat était encore soumis aux PS : 2 294 × 17,2 % ≈ 395 €. Moins si l’assureur a déjà pris sa dîme annuelle.
Il paie moins que l’exemple à 10 000 € de gains : il reste sous l’abattement IR. Calcule le prorata avant de signer.
S’il avait mis la poche actions dans un PEA dès 2011, ce gain actions coûterait 18,6 %, sans IR. Honnêtement, le PEA aurait été moins cher sur cette poche. Le fonds euros n’entre pas dans un PEA.
Risques, sans filtre : fonds euros sous l’inflation après frais et PS ; UC à −20 ou −40 % ; Bercy peut encore bouger le 17,2 %.
Concrètement : reproduis ce tableau avec tes chiffres. Encours, primes, date, mix. Puis seulement le montant du rachat.
FAQ — prélèvements, abattement, PEA
L’assurance vie est-elle passée à 18,6 % de prélèvements sociaux en 2026 ?
Non. Les contrats d’assurance-vie et de capitalisation comportant une valeur de rachat restent à 17,2 %. Les contrats rente-survie et épargne handicap passent à 18,6 %. Source : impots.gouv.fr, page modifiée le 8 avril 2026. Capital.fr le confirme le 22 septembre 2026.
Quel abattement après 8 ans en 2026 ?
4 600 € par an pour un célibataire, veuf ou divorcé. 9 200 € pour un couple marié ou pacsé à imposition commune. L’abattement porte sur les gains, tous contrats confondus. Il réduit l’IR, pas les PS. Source : service-public.gouv.fr fiche F22414, vérifiée le 15 avril 2026.
Les prélèvements sociaux sont-ils dans l’abattement ?
Non. Les prélèvements sociaux sont dus dès le premier euro de gain. L’abattement de 4 600 € ou 9 200 € ne s’applique qu’à l’IR. Sur un contrat classique, le taux de PS reste 17,2 % en 2026. Source : service-public.gouv.fr F22414.
Assurance vie ou PEA en 2026 : que choisir ?
Le PEA après 5 ans bat souvent le contrat sur les gains actions : 18,6 % de PS et 0 % d’IR, contre 21,25 % dans l’exemple à 10 000 € de gains après 8 ans. Le contrat gagne sur le fonds euros, la clause bénéficiaire, et le cash avant 5 ans de PEA. Pas un conseil personnalisé.
Comment calculer l’impôt sur un rachat de 10 000 € de gains ?
Contrat de plus de 8 ans, célibataire, primes nettes sous 150 000 €, primes depuis le 27 septembre 2017. IR : (10 000 − 4 600) × 7,5 % = 405 €.
PS : 10 000 × 17,2 % = 1 720 € si ces produits n’ont pas déjà supporté les PS. Total 2 125 €. CTO ou PEA hors régime 5 ans : 3 140 €. PEA après 5 ans : 1 860 €.
Tes papiers, cette semaine
Concrètement, tu n’as pas besoin d’un conseiller à 3 % pour ça.
- Sors l’avis d’imposition. Situation de famille, TMI, RFR.
- Sors le contrat. Date d’ouverture, primes nettes, mix euros / UC.
- Demande une simulation de rachat, IR et PS séparés.
- Compare au PEA : date du premier versement, 5 ans tenus ou pas.
Commence par ces quatre feuilles. Le débat « meilleure enveloppe » sans dates, c’est du bruit.
Cet article n’est pas un conseil financier personnalisé. Les taux cités sont ceux des sources officielles connues en septembre 2026. Vérifie ta situation auprès de l’assureur et du service des impôts.


